
訪日客の免税は、2026年10月までの方式と11月からの方式で、お金と物の動きを並べると何が変わったかが見えてきます。国税庁・財務省・観光庁の資料で、仕組みと数字を順に見ていきます。
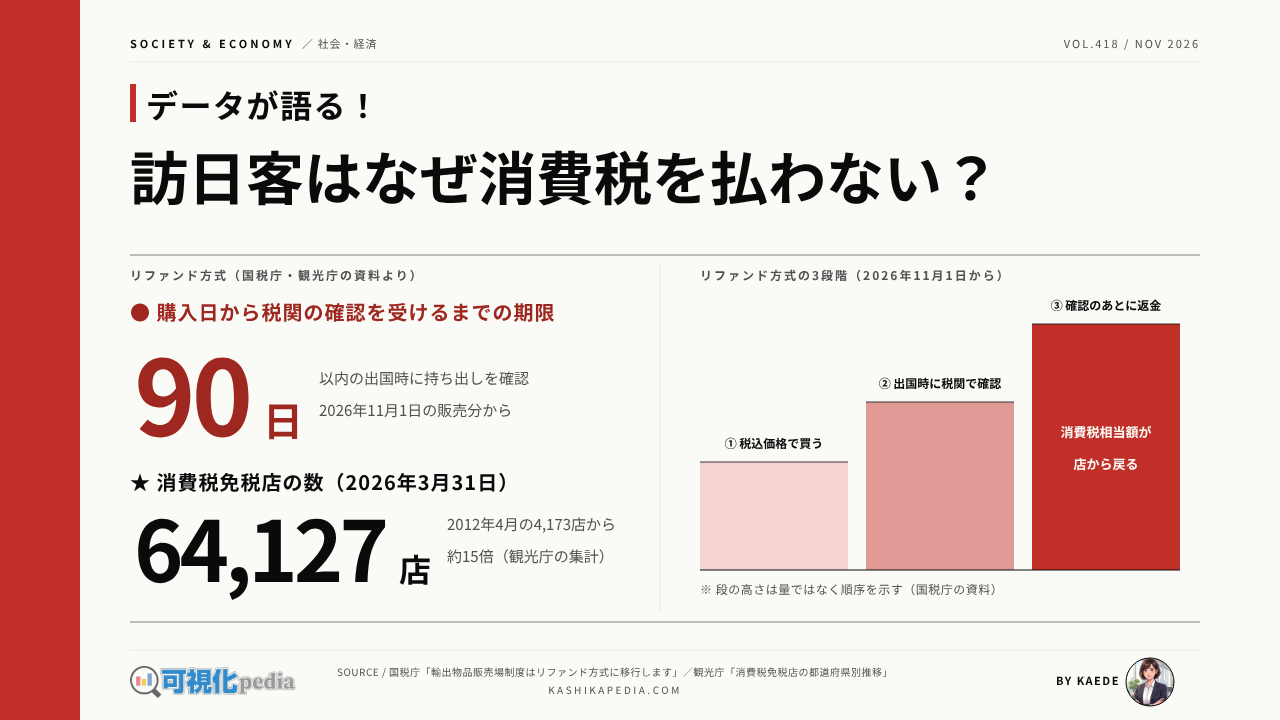
訪日客(外国人旅行者などの非居住者)が日本の店で消費税を払わずに買い物ができるのは、国外へ持ち出す物の販売を、実質は輸出と同じとみて消費税を免除しているためです。2026年11月1日からは「リファンド方式」に変わり、店ではいったん税込価格を払い、購入日から90日以内の出国時に税関で持ち出しの確認を受けたあとに、消費税に相当する額が戻ります。標準税率10%の品なら、税込1万1,000円の品で戻る額は1,000円(税込価格の11分の1)です。
免税店(法律上の名前は輸出物品販売場)は、2012年4月の4,173店から2026年3月には6万4,127店まで増え、約15倍になりました。訪日客が2025年に買い物に使った額は2兆5,541億円です。本記事では、国税庁のリーフレットとQ&A、財務省の「令和7年度税制改正の解説」、観光庁の免税店数の推移とインバウンド消費動向調査をもとに、消費税法第8条の免税店の仕組みと数字を図解で整理します。
訪日客は、なぜ消費税を払わずに買い物ができるのか。
国外へ持ち出す物の販売を輸出と同じとみて、消費税を免除するためです。2026年11月1日からは店で税込価格を払い、出国時に税関の確認を受けたあとに消費税分が戻ります。
- 01 購入 5千円 税抜5,000円以上を、税込価格で買う
- 02 出国 90日 購入日から90日以内の出国時に、税関で持ち出しの確認
- 03 照合 全点 1回の購入記録の品をすべて持っていれば、確認の情報が店に届く
- 04 返金 11分の1 店が消費税相当額を返す(標準税率10%の品は税込価格の11分の1)
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
訪日客が消費税を払わない理由|国外へ持ち出す物は輸出と同じ
免税で買える人・物・店の条件を、表にまとめました。まず、なぜ消費税がかからないのかを財務省の説明から見ていきます。
免税で買える人・物・店の条件
| 項目 | 条件(2026年11月1日から) |
|---|---|
| 人 | 外国人旅行者などの非居住者。外国籍の人は短期滞在・外交・公用などの在留資格で在留する人、日本国籍の人は国外に引き続き2年以上住んでいる人 |
| 物 | 国外へ持ち出す物で、税抜5,000円以上。出国時にすべて自分で持ち出せる量に限る。金・白金の地金、金貨・白金貨、消費税が非課税の物は対象外 |
| 店 | 店舗ごとに税務署長の許可を受けた免税店(輸出物品販売場) |
| 手続 | 店で旅券などを示して買い、出国時に税関で持ち出しの確認を受ける |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
財務省の解説は、免税店での販売を「出国の際に国外へ持ち出すことを前提とした販売」とし、「その実質は輸出取引と変わることがない」ことから、輸出取引と同じように消費税を免除すると説明しています(消費税法第8条)。消費税の標準税率は10%で、このうち7.8%が国の消費税、2.2%が地方消費税です(国税庁)。税率と税収の動きは、消費税の税率と税収の推移で整理しています。
免税で売れるのは、許可を受けた店舗だけです。観光庁の消費税免税店サイトは、「免税店」を消費税法第8条に定める輸出物品販売場のこととし、店舗ごとに納税地を所轄する税務署長の許可が必要だと説明しています。免税で買える人は、2023年4月の見直しで、外国籍の人は短期滞在・外交・公用などの在留資格で在留する人、日本国籍の人は国外に引き続き2年以上住んでいる人に絞られました(財務省)。
2026年11月に何が変わったか|店で税込、出国時に確認、そのあと返金
2026年10月までの方式と11月からの方式で、お金と物と情報がどの順に動くかを並べました。左が旧制度、右がリファンド方式です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
2026年10月までの旧制度では、訪日客は店で消費税を含まない免税価格で買い、出国の際に税関で旅券などを示して、必要に応じて持ち出しの確認を受けていました。免税はその場で決まり、出国時に免税で買った物を持っていなければ、免除された消費税に相当する額がその場で徴収されます(即時徴収・財務省)。
2026年11月1日からのリファンド方式では、順番が入れ替わりました。店では税込価格で払い、購入日から90日以内の出国時に税関の確認を受けると、その情報が国税庁の免税販売管理システムを通じて店に届き、免税が成立します。店はそのあと、消費税に相当する額を返金します(国税庁)。
90日は購入日の翌日から数えます。国税庁の例では、11月1日に買った物は翌年1月30日が確認の期限です。1回の購入記録に含まれる品を1点でも持っていなければ、その記録の品はすべて確認を受けられません。返金の方法は法令で決まっておらず、銀行振込、クレジットカード、アプリ、出国港での現金などの例が示されています(国税庁 Q&A)。
どちらの方式になるかは出国日ではなく販売日で決まり、2026年11月1日以後に店で買った物からリファンド方式です。旧制度と併用できる移行期間はありません(国税庁 Q&A 問8)。2つの方式の違いを、次の表にまとめます。
旧制度とリファンド方式の比較
| 項目 | 2026年10月まで | 2026年11月1日から |
|---|---|---|
| 店で払う額 | 免税価格(消費税なし) | 税込価格 |
| 免税が決まる時 | 販売の時 | 出国時に税関の確認を受けた時 |
| 税関の確認 | 出国時に旅券などを示し、必要に応じて確認 | 購入日から90日以内の出国時に確認を受ける |
| 持っていない場合 | 免除された消費税を即時徴収 | 確認を受けられず、免税にならない |
| お金の戻り方 | 戻る手続はない(最初から払わない) | 確認のあとに店が返金 |
| 品物の区分 | 一般物品と消耗品 | 区分なし |
| 金額 | 税抜5千円以上(消耗品は50万円まで) | 税抜5千円以上(上限なし) |
| 用途・包装 | 通常生活に使う物・消耗品は特殊包装 | 用途を問わない・包装は不要 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
なぜ変えたのか|財務省が示した理由と90日の根拠
訪日客の免税の制度が、これまでどう変わってきたかを年の順に並べています。
財務省の解説によれば、2020年4月からの手続の電子化で、免税購入の実態を税務当局が把握できるようになりました。その結果、「多額・多量の免税購入物品が国外に持ち出されず国内での横流しが疑われる事例が多発している」ことが明らかになってきたとしています。
出国時に税関で確認しても、「多額の免税購入を行っている者のほとんどは免税購入した物品を所持しておらず」、消費税を課しても「大宗が滞納となったまま出国」していたとも書かれています。財務省は、国内での横流しといった不正を防ぐ観点から、リファンド方式に見直したと説明しています。
90日という期限は、短期滞在の在留期間が原則90日までとされていることを参考にしたものです(財務省)。正当な理由なく免税で買った物を輸出しなかった人は、1年以下の拘禁刑または50万円以下の罰金の対象とされています。あわせて、一般物品と消耗品の区分と、消耗品の購入上限(税抜50万円)は、店の事務負担を軽くする観点から廃止されました。
免税店は14年で約15倍|4,173店から64,127店へ
免税店の数を、三大都市圏とそれ以外の地方に分けて積み上げました。横軸は、集計した時点の日付の間隔どおりに置いています。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
観光庁が国税庁の集計データをもとに作成した推移によれば、免税店は2012年4月1日の4,173店から、2026年3月31日には6万4,127店になりました。14年で約15倍に増え、増えた数は5万9,954店です。最も多かったのは2025年9月30日の6万4,499店で、2026年3月31日はそこから372店少なくなっています。
増え方には段差があります。2014年10月に消耗品が免税の対象に加わったあと、2014年10月1日の9,361店から2015年10月1日の2万9,047店まで、1年で約3倍になりました。前回より減った時点は、2021年3月から2022年9月までの4回と、2026年3月の1回です。
三大都市圏(東京・神奈川・千葉・埼玉・愛知・大阪・京都・兵庫)以外の地方部は、2012年4月の1,148店から2026年3月の2万4,374店になり、全体に占める割合は27.5%から38.0%に上がりました。2015年10月以降は、地方部の割合が37〜38%台で続いています。
免税店数が多い都道府県(2026年3月31日現在・上位10)
| 順位 | 都道府県 | 免税店数 | 前回差 |
|---|---|---|---|
| 1 | 東京都 | 16,145店 | -241 |
| 2 | 大阪府 | 7,115店 | -69 |
| 3 | 神奈川県 | 3,730店 | -51 |
| 4 | 福岡県 | 3,296店 | -46 |
| 5 | 愛知県 | 3,095店 | +35 |
| 6 | 北海道 | 2,976店 | -31 |
| 7 | 千葉県 | 2,914店 | +7 |
| 8 | 埼玉県 | 2,308店 | +18 |
| 9 | 京都府 | 2,264店 | +33 |
| 10 | 兵庫県 | 2,182店 | -30 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
2026年3月31日の都道府県別では、東京都1万6,145店、大阪府7,115店、神奈川県3,730店、福岡県3,296店、愛知県3,095店の順に多く、この5都府県で3万3,381店、全体の52.1%です。前回(2025年9月30日)と比べると、東京都は241店、大阪府は69店少なくなりました。
訪日客は何にいくら使ったか|買物代は2兆5,541億円
訪日客の旅行中の支出を、費目ごとに並べています。細い棒は前の年(2024年)の額です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
観光庁のインバウンド消費動向調査によれば、2025年の訪日外国人旅行消費額は9兆4,549億円(確報)で、前年より16.4%増えました。費目別では宿泊費が3兆4,578億円で最も多く、買物代は2兆5,541億円で、全体の27.0%を占める2番目の費目です。2025年の訪日外国人旅行者は4,268万人で、1日あたりにすると約11万7千人でした。
買物代は2024年の2兆3,952億円から6.6%増えましたが、全体に占める割合は29.5%から27.0%に下がりました。一般客1人あたりの旅行支出は22万8,782円で、そのうち買物代は6万1,136円です。国籍・地域別の買物代は中国が7,619億円で最も多く、買物代全体の29.8%でした。
この買物代は旅行中の買い物の支出全体で、免税で買った額だけを集計したものではありません。国籍・地域ごとの消費額の違いは、国籍別の訪日外国人の消費額ランキングで図解しています。

楓のまとめ|訪日客の免税を3つの観察で整理
制度の理由、2026年11月の変化、免税店と買い物の数字を並べると、訪日客の免税は3つの事実に整理できます。
訪日客の免税を、消費税がかからない理由、2026年11月に始まったリファンド方式、免税店の数と訪日客の買い物の額の順に見てきました。制度の是非ではなく、国税庁・財務省・観光庁の資料から読み取れる事実として整理します。
訪日客の免税は、国外へ持ち出す物を輸出と同じとみる考え方はそのままに、2026年11月から「出国時の確認のあとに返金する」順番に変わりました。返金の方法は法令で決まっておらず、店が自ら行うほか、委託先を通じて行う方法もあると国税庁は説明しています。
よくある質問(FAQ)
訪日客の免税の新しい仕組みについて、よく聞かれる疑問を3つ取り上げます。どれも国税庁の説明の範囲で答えます。
Q1. 2026年10月31日までに買った物はどうなりますか?
旧制度のまま、免税価格で買った扱いになります。リファンド方式は、2026年11月1日以後に免税店で販売された物から適用され、出国日ではなく販売日で判定します。旧制度とリファンド方式を併用できる移行期間はありません(国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問8)。
Q2. 出国時に税関の確認を受けなかったらどうなりますか?
リファンド方式では、税関の確認を受けたときに免税が成立し、そのあとに店が消費税に相当する額を返金します。確認を受けなければ免税は成立せず、返金の対象になりません。確認の期限は購入日から90日以内の出国時で、1回の購入記録の品を1点でも持っていなければ、その記録の品はすべて確認を受けられません(国税庁リーフレット)。
Q3. 免税で買える金額に上限はありますか?
2026年11月からは、消耗品の購入上限(税抜50万円)が廃止され、金額の上限はありません。下限は税抜5,000円以上で、一般物品と消耗品を区分せずに判定します。ただし、出国時に自分ですべて持ち出せる数量に限られ、金・白金の地金、金貨・白金貨、非課税の物品は対象外です。単価100万円(税抜)以上の品は、ブランド名や型番、シリアル番号などを購入記録に入れます(国税庁)。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。