
日本の年金の給付水準を、OECDの38か国と同じ物差しで並べました。所得代替率の順位と、国内でよく見る数字との計算の違いを、図解で順に整理します。
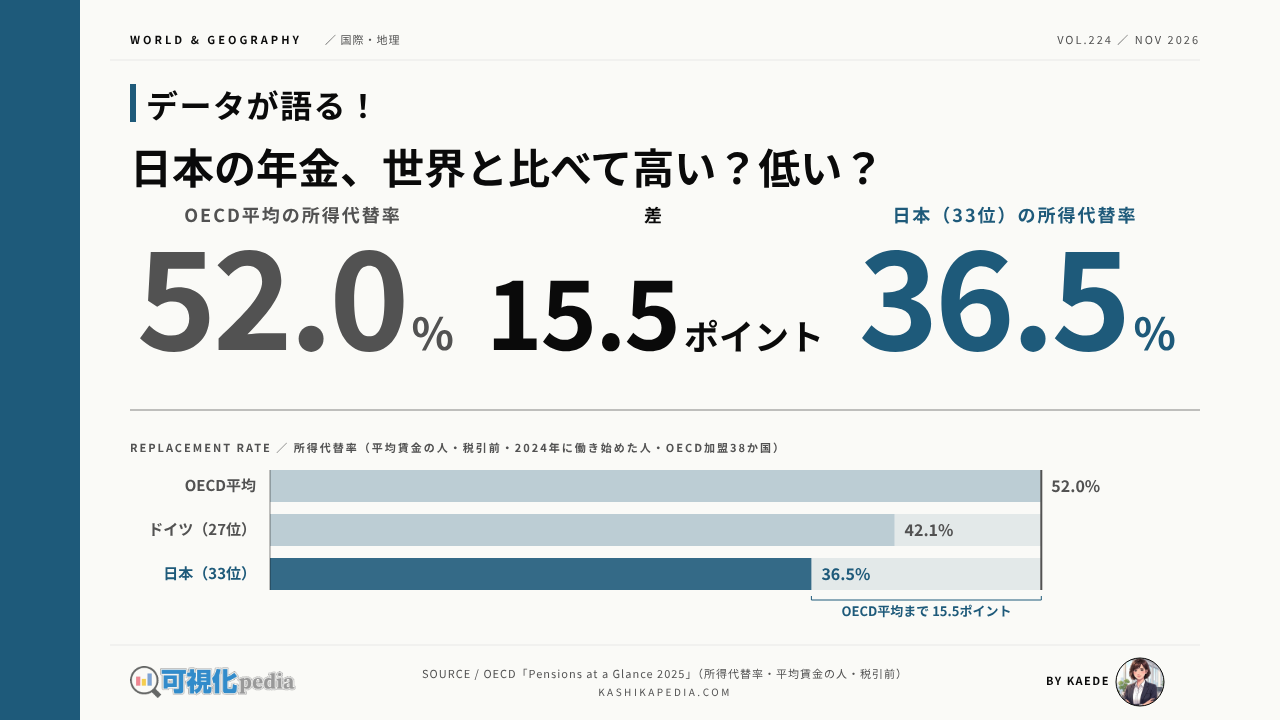
日本の年金の給付水準は、OECD38か国の平均を下回ります。OECD「Pensions at a Glance 2025」によれば、現役のときの賃金に対する年金の割合(所得代替率)は日本が36.5%で、OECD平均の52.0%を15.5ポイント下回り、38か国中33位です。税と社会保険料を引いた手取りどうしで比べても、日本は42.4%、OECD平均は63.2%で、順位は同じ33位です。
この値はOECDのモデル計算で、2024年に22歳で働き始め、標準的な支給開始年齢まで平均賃金で働いた人に、法律で決まった義務的な年金制度を当てはめて求めたものです。いま年金を受け取っている人の実際の額ではありません。仮に日本の平均賃金(月約45.2万円)の人に当てはめると、年金は月約16.5万円、OECD平均の率なら月約23.5万円です(税と社会保険料を引く前の額で、実際の受給額ではない仮の計算)。
国内でよく目にする「所得代替率61.2%」は、夫婦2人の年金を現役男子の手取り収入で割った別の計算です。本記事では、OECDのデータベースと厚生労働省の資料をもとに、38か国の順位、手取りどうしの比較、賃金の水準ごとの比較、2つの所得代替率の計算の違い、高齢者の貧困率と就業率、年金への公的支出を図解で並べます。
日本の年金の給付水準は、世界のなかで高いのか低いのか。
現役のときの賃金に対する年金の割合(所得代替率)は36.5%。OECD平均を15.5ポイント下回り、38か国中33位。
差15.5ポイント(平均賃金の人・税引前)
掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
所得代替率で比べる|日本は36.5%、OECD平均52.0%で38か国中33位
OECDの38か国を、所得代替率の高い順に並べました。日本の位置と平均との差を見てください。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
OECD38か国の所得代替率と順位(平均賃金の人)
「引く前」は税と社会保険料を引く前の年金÷引く前の賃金(総所得代替率)、「引いた後」は引いた後どうし(純所得代替率)です。2024年に働き始めた人のモデル計算で、義務的な年金制度の値です。順位は38か国の中の順位で、編集部が数えました。色の付いた行が日本です。
| 国 | 引く前 (総・%) | 順位 | 引いた後 (純・%) | 順位 |
|---|---|---|---|---|
| スペイン | 80.4 | 1 | 86.3 | 7 |
| ギリシャ | 79.6 | 2 | 88.5 | 4 |
| ルクセンブルク | 75.6 | 3 | 87.7 | 5 |
| コロンビア | 74.8 | 4 | 73.1 | 13 |
| オランダ | 74.7 | 5 | 96.0 | 2 |
| オーストリア | 74.1 | 6 | 86.8 | 6 |
| デンマーク | 72.7 | 7 | 77.1 | 11 |
| ポルトガル | 72.4 | 8 | 92.7 | 3 |
| イタリア | 70.6 | 9 | 79.0 | 9 |
| メキシコ | 69.6 | 10 | 79.6 | 8 |
| トルコ | 69.1 | 11 | 96.4 | 1 |
| コスタリカ | 65.7 | 12 | 69.5 | 16 |
| スウェーデン | 63.7 | 13 | 66.3 | 17 |
| スロバキア | 58.0 | 14 | 76.3 | 12 |
| フィンランド | 57.8 | 15 | 65.7 | 18 |
| フランス | 56.6 | 16 | 70.0 | 15 |
| ハンガリー | 51.9 | 17 | 78.0 | 10 |
| チリ | 49.7 | 18 | 61.3 | 19 |
| ノルウェー | 46.1 | 19 | 54.9 | 22 |
| スロベニア | 45.9 | 20 | 71.3 | 14 |
| 英国 | 44.7 | 21 | 54.2 | 24 |
| チェコ | 44.2 | 22 | 55.9 | 21 |
| アイスランド | 43.9 | 23 | 53.3 | 25 |
| ベルギー | 43.5 | 24 | 61.1 | 20 |
| イスラエル | 42.8 | 25 | 54.4 | 23 |
| スイス | 42.4 | 26 | 47.5 | 30 |
| ドイツ | 42.1 | 27 | 53.3 | 25 |
| オーストラリア | 40.8 | 28 | 53.0 | 27 |
| 米国 | 39.7 | 29 | 51.3 | 29 |
| ニュージーランド | 39.5 | 30 | 43.8 | 32 |
| ラトビア | 38.7 | 31 | 52.2 | 28 |
| カナダ | 37.1 | 32 | 45.1 | 31 |
| 日本 | 36.5 | 33 | 42.4 | 33 |
| 韓国 | 33.4 | 34 | 38.9 | 35 |
| エストニア | 29.3 | 35 | 37.8 | 36 |
| ポーランド | 28.6 | 36 | 40.6 | 34 |
| アイルランド | 24.3 | 37 | 33.7 | 37 |
| リトアニア | 17.4 | 38 | 28.2 | 38 |
| OECD平均 | 52.0 | - | 63.2 | - |
| 国 | 引く前 (総・%) | 順位 | 引いた後 (純・%) | 順位 |
|---|---|---|---|---|
| スペイン | 80.4 | 1 | 86.3 | 7 |
| ギリシャ | 79.6 | 2 | 88.5 | 4 |
| ルクセンブルク | 75.6 | 3 | 87.7 | 5 |
| オランダ | 74.7 | 5 | 96.0 | 2 |
| オーストリア | 74.1 | 6 | 86.8 | 6 |
| デンマーク | 72.7 | 7 | 77.1 | 11 |
| ポルトガル | 72.4 | 8 | 92.7 | 3 |
| イタリア | 70.6 | 9 | 79.0 | 9 |
| トルコ | 69.1 | 11 | 96.4 | 1 |
| スウェーデン | 63.7 | 13 | 66.3 | 17 |
| スロバキア | 58.0 | 14 | 76.3 | 12 |
| フィンランド | 57.8 | 15 | 65.7 | 18 |
| フランス | 56.6 | 16 | 70.0 | 15 |
| ハンガリー | 51.9 | 17 | 78.0 | 10 |
| ノルウェー | 46.1 | 19 | 54.9 | 22 |
| スロベニア | 45.9 | 20 | 71.3 | 14 |
| 英国 | 44.7 | 21 | 54.2 | 24 |
| チェコ | 44.2 | 22 | 55.9 | 21 |
| アイスランド | 43.9 | 23 | 53.3 | 25 |
| ベルギー | 43.5 | 24 | 61.1 | 20 |
| スイス | 42.4 | 26 | 47.5 | 30 |
| ドイツ | 42.1 | 27 | 53.3 | 25 |
| ラトビア | 38.7 | 31 | 52.2 | 28 |
| エストニア | 29.3 | 35 | 37.8 | 36 |
| ポーランド | 28.6 | 36 | 40.6 | 34 |
| アイルランド | 24.3 | 37 | 33.7 | 37 |
| リトアニア | 17.4 | 38 | 28.2 | 38 |
| OECD平均 | 52.0 | - | 63.2 | - |
| 国 | 引く前 (総・%) | 順位 | 引いた後 (純・%) | 順位 |
|---|---|---|---|---|
| コロンビア | 74.8 | 4 | 73.1 | 13 |
| メキシコ | 69.6 | 10 | 79.6 | 8 |
| コスタリカ | 65.7 | 12 | 69.5 | 16 |
| チリ | 49.7 | 18 | 61.3 | 19 |
| 米国 | 39.7 | 29 | 51.3 | 29 |
| カナダ | 37.1 | 32 | 45.1 | 31 |
| OECD平均 | 52.0 | - | 63.2 | - |
| 国 | 引く前 (総・%) | 順位 | 引いた後 (純・%) | 順位 |
|---|---|---|---|---|
| イスラエル | 42.8 | 25 | 54.4 | 23 |
| オーストラリア | 40.8 | 28 | 53.0 | 27 |
| ニュージーランド | 39.5 | 30 | 43.8 | 32 |
| 日本 | 36.5 | 33 | 42.4 | 33 |
| 韓国 | 33.4 | 34 | 38.9 | 35 |
| OECD平均 | 52.0 | - | 63.2 | - |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
所得代替率は、現役のときの賃金に対して、引退後に受け取る年金がどれくらいの割合になるかを示す数字です。OECDの値は、各国の法律で決まった義務的な年金制度を、2024年に22歳で働き始めて標準的な支給開始年齢まで平均賃金で働いた本人1人に当てはめたモデル計算で、配偶者の年金は含みません。
38か国を高い順に並べると、1位はスペインの80.4%、2位はギリシャの79.6%で、38位はリトアニアの17.4%です。OECD平均(52.0%)を上回る国は16か国、下回る国は22か国で、日本は36.5%の33位です。日本より率が低いのは、韓国・エストニア・ポーランド・アイルランド・リトアニアの5か国です。
G7で並べると、イタリア70.6%、フランス56.6%、英国44.7%、ドイツ42.1%、米国39.7%、カナダ37.1%、日本36.5%の順で、日本は7か国中7位です。OECDの計算では、日本の値は男性も女性も36.5%で同じです(OECD平均は男性52.0%、女性51.4%)。
この値は将来の年金のモデル計算で、いま年金を受け取っている人の平均の額とは定義が違います。実際に支払われている年金の額は、国民年金と厚生年金の平均月額の推移で図解しています。
手取りで比べても差は残る|日本42.4%、OECD平均63.2%
税や社会保険料を引く前と引いた後で、率がどう変わるかを線で結んでいます。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
純所得代替率は、税と社会保険料を引いた後の年金を、引いた後の賃金で割った値です。38か国のうち37か国で、純所得代替率が総所得代替率を上回ります(下回るのはコロンビアの1か国)。
日本は引く前の36.5%から引いた後の42.4%へ5.9ポイント上がり、OECD平均は52.0%から63.2%へ11.2ポイント上がります。手取りどうしで比べると、日本とOECD平均の差は20.8ポイントで、引く前の15.5ポイントより広がり、順位はどちらも38か国中33位です。
純所得代替率の1位はトルコの96.4%、38位はリトアニアの28.2%です。G7では、イタリア79.0%、フランス70.0%、英国54.2%、ドイツ53.3%、米国51.3%、カナダ45.1%、日本42.4%の順です。
賃金の水準で変わる|半分の人は51.4%、2倍の人は29.0%
賃金が平均の半分の人、平均の人、2倍の人の3つを並べました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
OECDは、平均賃金の人だけでなく、平均の半分の賃金の人と2倍の賃金の人についても所得代替率を計算しています。日本は平均の半分の人で51.4%、平均の人で36.5%、2倍の人で29.0%です。OECD平均は65.5%、52.0%、42.0%で、日本もOECD平均も、賃金が低い人ほど率が高くなる形です。
日本の公的年金は、全居住者が加入する基礎年金と、会社員などが加入して賃金に比例する厚生年金(報酬比例年金)の2階建てです。38か国の中の日本の順位は、平均の半分の人で30位、2倍の人で25位です。
形は国によって違い、イタリアは70.6%・70.6%・70.3%とほぼ同じ率で、スウェーデンは2倍の人が78.3%と、平均の人の63.7%より高くなります。手取りどうしで比べると、日本は半分の人で61.8%、2倍の人で34.0%です(OECD平均は75.4%・52.9%)。
「所得代替率61.2%」との違い|財政検証とOECDは計算が別
同じ名前で数字が2つあるので、計算のしかたを左右に並べて整理します。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
国内のニュースや資料でよく見る「所得代替率61.2%」は、厚生労働省の財政検証の2024年度の値です。夫婦2人の基礎年金(月13.4万円)と夫の厚生年金(月9.2万円)を足した額を、現役男子の平均手取り収入(月37.0万円)で割った値で、OECDの36.5%とは、対象も分母も違う別の計算です。
厚生労働省は、2つの違いを対象・加入期間・分子と分母の3点で説明しています。対象は、財政検証が夫婦2人(夫の基礎年金と厚生年金に妻の基礎年金を加える)、OECDが本人1人です。加入期間は、財政検証が20〜60歳の40年間、OECDの現在の計算は22歳で働き始めて支給開始年齢までです。分母は、財政検証が税と社会保険料を引いた後の手取り、OECDの総所得代替率は引く前の賃金です。
2つは同じ「所得代替率」という名前でも計算が違い、どちらかが誤りというわけではありません。財政検証の値は国内の年金財政の点検に、OECDの値は国どうしを同じ前提で並べる比較に使われています。
保険料が集まって給付として支払われるまでの仕組みは、年金の保険料と給付のお金の流れを図解した記事で整理しています。
高齢者の暮らしの指標|貧困率20.0%、65〜69歳の就業率は53.5%で1位
給付の率とあわせて見たい4つの指標を、日本とOECD平均で比べます。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
OECDの同じデータベースで見ると、66歳以上の相対的貧困率(所得が全人口の中央値の半分に満たない人の割合)は、日本が20.0%、OECD平均が14.8%で、日本は値のある37か国中9位です。最も高いのは韓国の39.7%です。日本の女性は22.8%、男性は16.6%です。
66歳以上の所得の水準は、全人口の平均を100とすると日本が83.9、OECD平均が86.6です。66歳以上の所得のうち、仕事から得る就労所得の割合は日本が40.0%で、OECD平均の27.0%を上回ります。年金などの公的な移転の割合は、日本50.0%、OECD平均55.9%です。
65〜69歳の就業率は日本が53.5%で、OECD38か国の中で最も高く、2位は韓国の52.2%、OECD平均は26.4%です。労働市場から退く平均年齢は、日本の男性が66.9歳(OECD平均64.7歳)、女性が67.4歳(同63.6歳)です。貧困率と所得は2022年またはその直近の年、就業率と退く年齢は2024年の値です。
年金にかける支出と制度|対GDP比9.2%、高齢者の比率は38か国で1位
年金への支出と、支える世代に対する高齢者の比率を1枚にまとめました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
年金への公的支出をGDPに対する割合で見ると、日本は2021年に9.2%で、OECD平均の8.1%を上回り、38か国中12位です。1990年は日本4.6%・OECD平均5.9%で日本が下でしたが、2000年は6.9%・6.7%と日本が上になり、2010年は9.5%・7.7%、2020年は9.6%・8.5%です。
同じデータベースで、20〜64歳の人100人あたりの65歳以上の人数を見ると、日本は2024年に54.9人で38か国中1位、OECD平均は32.6人です。1994年は日本22.2人、OECD平均21.5人でした。給付の率はOECD平均を下回る一方で、年金への支出の対GDP比と高齢者の比率はOECD平均を上回ります。
主要6か国の公的年金の保険料率・支給開始年齢・最低加入期間
2026年4月時点。英国の保険料は年金以外の給付にも充てられます。フランスは一般制度の報酬限度額までの料率で、補足年金の保険料を含みません。ドイツは一般年金保険、スウェーデンは所得に基づく年金の値です。色の付いた行が日本です。
| 国 | 保険料率 (一般の被用者) | 支給開始年齢 | 最低 加入期間 |
|---|---|---|---|
| 日本 | 厚生年金 18.3%(労使折半) 国民年金 月額17,920円(2026年度) | 厚生年金 男性65歳・女性63歳(女性は2030年度までに65歳へ) 基礎年金 65歳 | 10年 |
| 英国 | 23.0%(本人8.0%・事業主15.0%) | 66歳(2028年までに67歳、2046年までに68歳へ引上げ予定) | 10年 |
| 米国 | 12.4%(労使折半) | 66歳10か月(2027年までに67歳へ引上げ予定) | 40四半期(10年相当) |
| ドイツ | 18.6%(労使折半) | 66歳6か月(2029年までに67歳へ引上げ予定) | 5年 |
| フランス | 17.96%(本人7.3%・事業主10.66%) | 満額拠出期間を満たす場合 62歳9か月(2033年までに64歳へ引上げ予定) 満たさない場合 67歳 | なし |
| スウェーデン | 17.21%(本人7.0%・事業主10.21%) | 64歳以降に本人が受給開始時期を選ぶ | なし |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
主要6か国の制度を厚生労働省の資料(2026年4月時点)で並べると、一般の被用者の保険料率は、日本の厚生年金が18.3%、ドイツが18.6%、フランスが17.96%、スウェーデンが17.21%、英国が23.0%、米国が12.4%です。支給開始年齢は日本が65歳(厚生年金の女性は63歳で、2030年度までに65歳へ)で、英国・米国・ドイツ・フランスでは引上げが予定されています。
国内の社会保障全体の支出は、社会保障給付費の内訳と75年の推移で図解しています。リンク先は国内の年度の統計で、年金だけを集計したOECDの値とは年と範囲が違います。
楓のまとめ|給付の率、計算の違い、暮らしの指標を分けて読む
ここまでの図解を一通り並べると、日本の年金の位置づけが3つの観察事実に整理できます。
「日本の年金の給付水準は高いのか低いのか」という問いに対して、本記事の図解は、OECDの同じ物差しで見た順位、国内の数字との計算の違い、高齢者の暮らしと支出の指標を並べてきました。制度の良し悪しを決めるのではなく、どの数字が何を測っているかを観察事実として整理しておきます。
3つの観察事実を重ねると、日本の年金の給付水準を問うときは、どの計算の所得代替率を見ているかを確かめることが出発点になります。OECDの36.5%は国どうしを同じ前提で並べた値、国内の61.2%は夫婦2人の年金と現役男子の手取りを比べた値で、計算の違う2つの数字です。そのうえで、高齢者の就業率や貧困率、年金への支出といった指標を並べて見ると、給付の率だけでは見えない位置づけが分かります。
よくある質問(FAQ)
所得代替率の数字を読むときは、誰の年金か・税引前か手取りか・モデル計算か実績かの3点をセットで確認してください。
Q1. 所得代替率が最も高い国はどこですか?
OECDのモデル計算(平均賃金の人・義務的な年金制度)では、税と社会保険料を引く前の総所得代替率はスペインの80.4%、引いた後の純所得代替率はトルコの96.4%が最も高い値です。最も低いのはどちらもリトアニアで、総が17.4%、純が28.2%です。日本は総が36.5%、純が42.4%で、どちらも38か国中33位です。
Q2. 日本の所得代替率は61.2%ではないのですか?
61.2%は厚生労働省の財政検証(2024年度)の値で、夫婦2人の年金を現役男子の平均手取り収入で割って求めます。OECDの36.5%は、本人1人の年金を本人の税引前の賃金で割ったモデル計算です。対象・分母・加入期間が違う別の計算なので、2つの数字の大小を比べることはできません。
Q3. 日本の年金の支給開始年齢は、ほかの国より遅いですか?
OECDのデータ(男性の値)では、日本の標準的な支給開始年齢は65歳で、OECD平均は64.7歳です。2024年に働き始めた人が受給を始める将来の年齢は、日本が65歳、OECD平均が66.4歳で、最も高いのはデンマークの74歳です。厚生労働省の資料(2026年4月時点)では、英国・米国・ドイツ・フランスで支給開始年齢の引上げが予定されています。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。