「年金の仕組み」で検索する人が知りたいのは、2階建ての図そのものより、自分が毎月納めた保険料が誰にどう届くのか、だと思います。1年間に何兆円が入り、何兆円が出ていったかを1枚の流れ図に置き、保険料が通る3つの勘定を順に追いかけます。
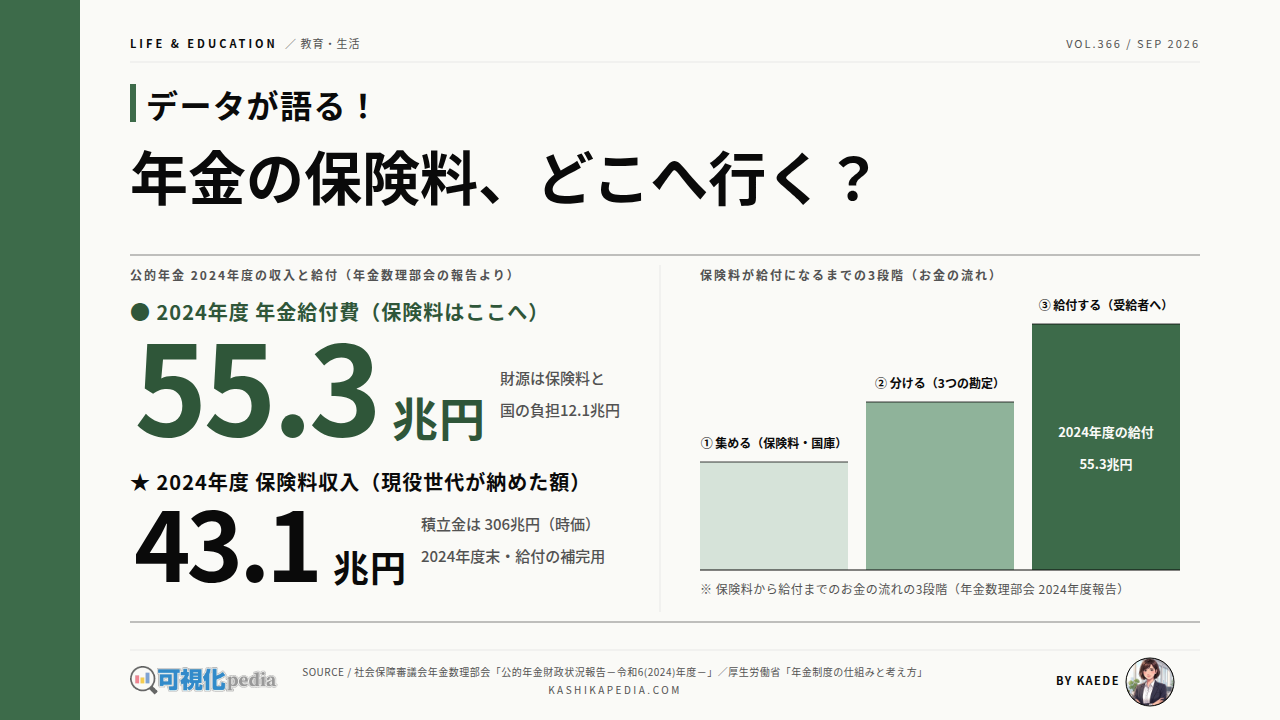
2024年度の公的年金は、現役世代が納めた保険料43.1兆円と国の負担12.1兆円を主な収入として、55.3兆円を年金として給付しました。社会保障審議会年金数理部会が2026年6月に公表した「公的年金財政状況報告」の実績値です。その年に集めた保険料と税を、その年の受給者に配る賦課方式が基本で、306兆円の積立金は約100年をかけて財源の1割程度を補う位置づけにあります。
本記事では、厚生労働省と年金数理部会の公表資料をもとに、1年間のお金の流れ、誰がいくら納めるか、保険料が入る3つの勘定、国の負担の入り口、納めた額と受け取る額の対応、積立金の役割、毎年の年金額の決まり方を6枚の図解で整理します。将来の見通しや損得の評価は扱わず、数値は2024年度の実績と令和8年度(2026年度)の額に統一しています。
給料から毎月引かれる年金保険料は、どこへ行って、誰の年金になるのか。
2024年度の公的年金は、現役世代が納めた保険料43.1兆円と国の負担12.1兆円を主な財源に、55.3兆円を年金として給付した。その年の保険料がその年の給付になる賦課方式が基本で、306兆円の積立金は約100年をかけて財源の1割程度を補う役割にある。
- 01 保険料を納める 43.1兆円 現役世代6,757万人が納めた公的年金の保険料収入(2024年度)
- 02 国が税で補う 12.1兆円 基礎年金給付の2分の1などの国庫・公経済負担(2024年度)
- 03 年金として給付 55.3兆円 受給者に支払われた公的年金の給付費(2024年度)
- 04 積立金が支える 306兆円 2024年度末の年金積立金(時価)。100年の財源の約1割
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
本記事は楓が調査・編集しています。掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
- 1年間で何兆円が動いているか|保険料43.1兆円と国の負担12.1兆円が給付55.3兆円になる
- 誰がいくら納めるか|第1号は月17,920円、第2号は報酬の18.3%を折半、第3号は本人負担なし
- 保険料はどの勘定に入るか|厚生年金勘定・国民年金勘定から基礎年金勘定へ拠出金として集め直す
- 国の負担はどこに入るか|基礎年金給付費の2分の1、12.1兆円の入り口
- 納めた額と受け取る額はどう対応するか|月17,920円と満額70,608円、平均15.5万円
- 306兆円の積立金は何のためにあるか|100年の財源の1割、給付費の約5.5年分
- 年金額は毎年どう決まるか|令和8年度は物価3.2%と賃金2.1%を比べて基礎年金+1.9%、厚生年金+2.0%
- 楓のまとめ|保険料は3つの勘定を通り、その年の給付として受給者に届く
- よくある質問(FAQ)
- 🔍 この記事のファクトチェックについて
1年間で何兆円が動いているか|保険料43.1兆円と国の負担12.1兆円が給付55.3兆円になる
年金の資金の流れは、収入と支出の表で読むより、左から右へ流れる図で見ると全体像が一目で分かります。左が入ってくるお金、右が出ていくお金、下が積立金の動きです。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
年金数理部会の報告によると、2024年度の公的年金制度全体の収入は、運用損益を除いて55.7兆円でした。内訳は保険料収入が43.1兆円、国庫・公経済負担が12.1兆円で、この2つで収入の99%を占めます。収入に占める保険料の割合は77.4%、国の負担は21.7%です(筆者試算・431,253億円÷557,001億円、120,987億円÷557,001億円)。
支出は55.8兆円で、そのうち年金給付費が55.3兆円です。収入55.7兆円と支出55.8兆円の差、つまり運用損益を除いた単年度の収支残は0.1兆円のマイナスでした。集めた保険料と国の負担を、ほぼそのまま同じ年の年金として配っていることが、この1枚から読み取れます。
積立金の動きは図の下段です。2023年度末の積立金304.0兆円に、収支残のマイナス0.1兆円と、時価ベースの運用損益プラス2.0兆円を加えて、2024年度末の積立金は306.0兆円になりました。給付のために積立金を取り崩したのではなく、運用の損益で2.0兆円増えた、というのが2024年度の実績です。

誰がいくら納めるか|第1号は月17,920円、第2号は報酬の18.3%を折半、第3号は本人負担なし
保険料を納める側の仕組みは、2階建ての図と3つの区分の表をセットで見るのが近道です。誰が、どの階に加入し、いくら納めるかを1つの表に並べました。
2階建て構造と被保険者の3区分(1階=国民年金・基礎年金、2階=厚生年金)。保険料は令和8年度、人数は2024年度末。
| 区分 | 第1号被保険者 | 第2号被保険者 | 第3号被保険者 |
|---|---|---|---|
| 対象 | 自営業・学生・ 無職などの人 | 会社員・ 公務員など | 第2号の 被扶養配偶者 |
| 加入する年金 | 国民年金 (1階のみ) | 厚生年金+国民年金 (1階+2階) | 国民年金 (1階のみ) |
| 人数 (2024年度末) | 1,368万人 | 4,748万人 | 641万人 |
| 保険料 (令和8年度) | 月額17,920円 (定額) | 報酬の18.3% (本人9.15%・会社9.15%) | 本人負担なし |
| 納め方 | 自分で納付 | 給与・賞与から天引き | 配偶者が加入する 厚生年金全体で負担 |
| 受け取る年金 | 老齢基礎年金 | 老齢基礎年金+ 老齢厚生年金 | 老齢基礎年金 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
日本に住む20歳以上60歳未満の人は、全員が国民年金の被保険者です。厚生労働省「年金制度の仕組みと考え方」では、被保険者を3つに区分しています。自営業や学生、無職の人などが第1号、会社員や公務員などが第2号、第2号に扶養されている配偶者が第3号です。2024年度末の人数は、第1号が1,368万人、第2号等が4,748万人、第3号が641万人で、合計6,757万人でした。
納める保険料は区分ごとに決まり方が違います。第1号被保険者は定額で、令和8年度は月額17,920円です。第2号被保険者は報酬に比例し、標準報酬月額と標準賞与額に18.3%を掛けた額を、事業主と本人が9.15%ずつ負担します。会社員の給与明細に載る厚生年金保険料は、会社が同額を上乗せして納めているため、実際に年金制度に入る額は本人負担の2倍です。
第3号被保険者は本人が保険料を納めません。第3号の分の費用は、配偶者が加入している厚生年金の制度全体で負担する仕組みです。同じ社会保険方式でも、医療の場合は健康保険の仕組みで解説しているように、保険料の集め方と給付の出方が年金とは異なります。

保険料はどの勘定に入るか|厚生年金勘定・国民年金勘定から基礎年金勘定へ拠出金として集め直す
「保険料はどこへ行くか」への答えは、3つの勘定の図にあります。会社員の保険料も自営業者の保険料も、1階部分の費用だけが基礎年金勘定に集め直される流れを、2024年度の金額で置きました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
公的年金は国の特別会計として、厚生年金勘定、国民年金勘定、基礎年金勘定の3つの勘定を持っています。厚生労働省の解説によると、厚生年金の保険料は厚生年金勘定に、国民年金の保険料は国民年金勘定に納付されます。2024年度は、共済組合等を含む厚生年金計で保険料41.7兆円、国民年金勘定で1.4兆円が入りました。
一方、1階部分の基礎年金は、保険料の納付がない基礎年金勘定から支払われます。その費用を賄うのが基礎年金拠出金で、毎年度、厚生年金勘定と国民年金勘定から必要な額が拠出されます。2024年度の決算では、厚生年金計から19.7兆円、国民年金勘定から3.4兆円、合計23.2兆円が基礎年金勘定に入りました。
拠出金の額は、国民年金と厚生年金の被保険者数の人数比で按分することとされています。第1号被保険者は保険料の納付者に限って数えます。会社員が納めた厚生年金保険料の一部は、拠出金として基礎年金勘定に回り、自営業者や第3号被保険者を含む全員の基礎年金の財源になる、というのがこの按分の意味です。
基礎年金勘定の2024年度の給付費は25.5兆円で、拠出金収入23.2兆円との差額は、保険料免除期間分や20歳前障害分などに対する特別国庫負担等で埋められます。厚生年金勘定から出ていくお金のうち、2階部分の厚生年金給付が29.7兆円、1階部分への拠出金が19.7兆円と、厚生年金勘定は2階だけでなく1階の費用の大部分も担っています。
国の負担はどこに入るか|基礎年金給付費の2分の1、12.1兆円の入り口
「税金も年金に使われている」と聞くことがありますが、どの勘定のどこに入るのかを金額で確認しておきます。図解の左側、各勘定の収入欄に「国庫負担」があるのがその入り口です。
公的年金の収入のうち、2024年度の国庫・公経済負担は12.1兆円でした。厚生労働省の解説によると、国庫負担は基礎年金給付費の2分の1相当を国が負担するもので、2004年の制度改正で定められた財政フレームの柱の1つです。国庫負担の財源は一般会計で、税金はどこから来てどこへ行くかで整理した歳出の一部として計上されます。
国庫負担は基礎年金勘定に直接入るのではなく、各勘定の収入側に計上されます。2024年度の内訳は、共済組合等を含む厚生年金計に10.1兆円、国民年金勘定に2.0兆円です。それぞれの勘定はこの国庫負担と保険料を財源として、基礎年金拠出金を基礎年金勘定に納めます。国の負担は保険料と同じ入り口から入り、拠出金という同じ出口を通って基礎年金になる、という流れです。
厚生労働省は、令和5年度の基礎年金給付費約25兆円のうち、その半分が保険料財源で賄われていると説明しています。残りの半分が国庫負担にあたります。2024年度の基礎年金給付費は25.5兆円で、拠出金23.2兆円と特別国庫負担等がその財源になりました。
納めた額と受け取る額はどう対応するか|月17,920円と満額70,608円、平均15.5万円
納める側の金額と受け取る側の金額は、公的機関のサイトでは別々のページに載っています。ここでは令和8年度の額で、区分ごとに左右に並べて置きました。単位は同じ月額ですが、スケールが違うのでバーではなく数字カードにしています。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
第1号被保険者は、令和8年度の保険料月額17,920円を40年納めると、老齢基礎年金を満額で受け取れます。日本年金機構によると、令和8年度の老齢基礎年金の満額は月額70,608円(昭和31年4月2日以後生まれ)で、令和7年度の69,308円から1,300円の引き上げです。年額に直すと保険料が215,040円、満額の年金が847,296円になります(筆者試算・月額×12)。
第2号被保険者は、老齢基礎年金に加えて2階部分の老齢厚生年金を受け取ります。2024年度末の厚生年金計(共済組合等を含む)の老齢・退年相当の平均年金月額は、基礎年金分を含めて15.5万円で、男性17.3万円、女性12.0万円でした。日本年金機構が示す令和8年度の標準的な年金額は、夫婦2人分の老齢基礎年金を含めて月額237,279円です。この額は平均標準報酬45.5万円で40年間就業した場合の前提で計算されています。
老齢年金を受け取るには、保険料納付済期間などが10年以上あることが条件です。所得が少ない場合の申請免除や学生納付特例などの制度があり、免除期間は保険料を納めていなくても国庫負担分に応じた年金額が反映され、10年以内なら追納もできます。老後の生活費と年金額の関係は、老後2000万円問題を現物価で再計算した記事で扱っています。
306兆円の積立金は何のためにあるか|100年の財源の1割、給付費の約5.5年分
積立金は「枯渇する」とも「これで賄っている」とも語られがちな数字です。厚生労働省と年金積立金管理運用独立行政法人の説明にある100年の財源構成と、2024年度の1年間の実績を、上下に分けて置きました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
厚生労働省の解説によると、日本の公的年金は一定の積立金を保有しつつ、賦課方式を基本とする財政方式で運営されています。2004年の制度改正で保険料の上限を固定し、概ね100年間で財政の均衡を図り、期間の終わりに給付費1年分程度の積立金を残す計画になりました。年金積立金管理運用独立行政法人は、概ね100年間の財源のうち保険料収入と国庫負担で9割程度、積立金から得られる財源は1割程度と説明しています。
1年間の実績で見ると、2024年度は積立金の取り崩しはなく、運用損益がプラス2.0兆円だったため、積立金は304.0兆円から306.0兆円に増えました。この306.0兆円を2024年度の給付費55.3兆円で割ると約5.5年分にあたります(筆者試算・3,060,257億円÷553,401億円)。100年平均では財源の1割を担う積立金が、2024年度には取り崩されていない、という2つの見方は矛盾しておらず、期間の取り方が違うだけです。
賦課方式は、その年の保険料収入でその年の給付を賄うため、現役世代と受給者の人数比の影響を受けると厚生労働省は説明しています。2024年度の年金扶養比率(被保険者数÷老齢・退年相当の受給者数)は、厚生年金計で2.56、基礎年金で1.98でした。支え手と受給者の比率は地域でも異なり、都道府県別の高齢化率では秋田県39.5%と東京都22.7%の差が確認できます。
年金額は毎年どう決まるか|令和8年度は物価3.2%と賃金2.1%を比べて基礎年金+1.9%、厚生年金+2.0%
「今年の年金は何%上がった」というニュースの裏側には、法律で決まった計算手順があります。令和8年度の実際の数値で、丈比べから改定率までの3ステップを図にしました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
厚生労働省の令和8年1月23日の発表によると、年金額は物価変動率と名目手取り賃金変動率に応じて毎年度改定されます。令和8年度は物価変動率が3.2%、名目手取り賃金変動率が2.1%で、物価が賃金を上回る場合は現役世代の負担能力に応じた給付とする観点から、賃金変動率を使うことが法律で定められています。
ここからマクロ経済スライドによる調整率を差し引きます。調整率は公的年金被保険者総数の変動率(プラス0.1%)と平均余命の伸び率(マイナス0.3%)を合わせたマイナス0.2%で、令和7年の制度改正により厚生年金の報酬比例部分はマイナス0.1%に緩和されています。その結果、令和8年度の改定率は国民年金(基礎年金)がプラス1.9%、厚生年金(報酬比例部分)がプラス2.0%になりました。
保険料の側は上限が固定されています。厚生年金の保険料率は2017年9月から18.3%で固定され、国民年金の保険料は月額17,000円(2004年度水準)を名目賃金の変動に応じて改定した実額で決まります。令和8年度は17,920円で、令和9年度は18,290円になることが公表されています。厚生年金の標準報酬月額の上限(2026年9月時点で65万円)は2027年9月から段階的に引き上げられる予定です。
楓のまとめ|保険料は3つの勘定を通り、その年の給付として受給者に届く
1年間の流れ図から年金額の決まり方まで並べると、保険料が誰のどの年金になるかが、金額つきで追えるようになります。3つの観察事実に整理してみます。
「保険料はどこへ行き、給付はどこから来るか」という問いに対して、本記事で並べた図解は、厚生労働省と年金数理部会の公表資料に記載された金額と手順をそのまま図に置いたものです。制度の評価や将来の予測は加えず、2024年度の実績と令和8年度の額から見える構造を観察事実として整理しておきます。
3つの観察事実を重ねると、公的年金の資金の流れは「現役世代の保険料と国の負担を、3つの勘定を経由して、その年の受給者に配る」という1本の線で描けることがわかります。2階建ての図で見えにくい基礎年金勘定への拠出金と、100年単位で財源の1割を担う積立金の位置づけが、金額つきで確認できたことが本記事の観察結果です。年金額の毎年の改定も、物価と賃金の変動率にマクロ経済スライドの調整を加えるという公表済みの手順で決まっています。
よくある質問(FAQ)
年金の仕組みを読むときは、金額の基準時点(何年度の実績か、何年度の額か)と、1年間の実績か100年平均かの区別をセットで確認してください。同じ数字でも、この2点で読み方が変わります。
Q1. 第3号被保険者は保険料を納めていないのに、なぜ基礎年金を受け取れるのですか?
第3号被保険者の分の費用は、配偶者が加入している厚生年金の制度全体で負担する仕組みになっているためです。厚生労働省「年金制度の仕組みと考え方 第3」によると、厚生年金保険法第78条の13では、被扶養配偶者を持つ被保険者が納めた保険料は、その配偶者が共同で負担したものという考え方が示されています。基礎年金の費用は各勘定からの拠出金で賄われ、その按分は第1号の納付者と第2号・第3号の人数比で決まるため、第3号の人数分も厚生年金勘定からの拠出金に含まれます。
Q2. 306兆円の積立金は、いつ、何に使われるのですか?
積立金は、現役世代が納めた保険料のうち給付に充てられなかった分が積み立てられたものです。2004年の制度改正で、概ね100年間で年金財政の均衡を図り、期間の終わりに給付費1年分程度の積立金を残す計画になっています。年金積立金管理運用独立行政法人は、100年間の財源のうち積立金から得られる分は1割程度と説明しています。2024年度は積立金の取り崩しはなく、運用損益は2.0兆円のプラスで、年度末の積立金は前年度末から2.0兆円増えました。
Q3. 保険料は今後も上がり続けるのですか?
2004年の制度改正で、保険料の上限が固定されています。厚生年金の保険料率は2017年9月から18.3%で固定されており、国民年金の保険料は月額17,000円(2004年度水準)を上限に、毎年度の名目賃金の変動に応じた実額で決まります。厚生労働省の発表によると、令和8年度の実額は月額17,920円、令和9年度は18,290円です。なお、厚生年金の標準報酬月額の上限は2027年9月から段階的に引き上げられる予定で、上限に該当する人の保険料額は変わります。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。