
変動金利の動きは、基準になる短期プライムレートの段差と並べると見えてきます。日本銀行の統計と銀行の店頭金利を同じ物差しで並べ、いつ、どれだけ動いたかを日付で確かめていきます。
住宅ローンの変動金利は、どこまで上がったのでしょうか。変動金利の基準になる短期プライムレート(短プラ)は、日本銀行の集計(最頻値)で2009年1月13日から2024年9月1日まで15年7か月、1.475%のままでした。2024年9月2日の1.625%から2026年8月3日の2.375%まで4回上がり、2026年11月には三菱UFJ銀行と三井住友銀行が2.625%にしました。三井住友銀行の変動金利型の店頭金利(引下げ前の基準になる金利)は短プラに1.000ポイントを足した水準で、2026年9月から3.375%です。
1.475%から2.625%への上げ幅は1.15ポイントです。残高1,000万円に金利の差1.15%をかけると、1年で11万5,000円の利息にあたります。返済で残高が減ることや、返済額の見直しの仕組みは入れていない単純計算で、金利の差の大きさの目安です。
本記事では、日本銀行が集計している短プラ(1989年以降)、三井住友銀行が公表している変動金利型の店頭金利(2001年4月以降の月次)、日本銀行の金融政策決定会合の公表文、住宅金融支援機構の住宅ローン利用者の実態調査を、4つの図解と3つの表で整理します。店頭金利は、実際に借りるときの金利(適用金利)とは違います。
住宅ローンの変動金利は、どこまで上がったのか?
基準の短プラは15年7か月続いた1.475%から上がり、2026年11月には大手2行で2.625%になりました。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
短期プライムレートの推移|8.25%から1.375%、そして2.625%へ
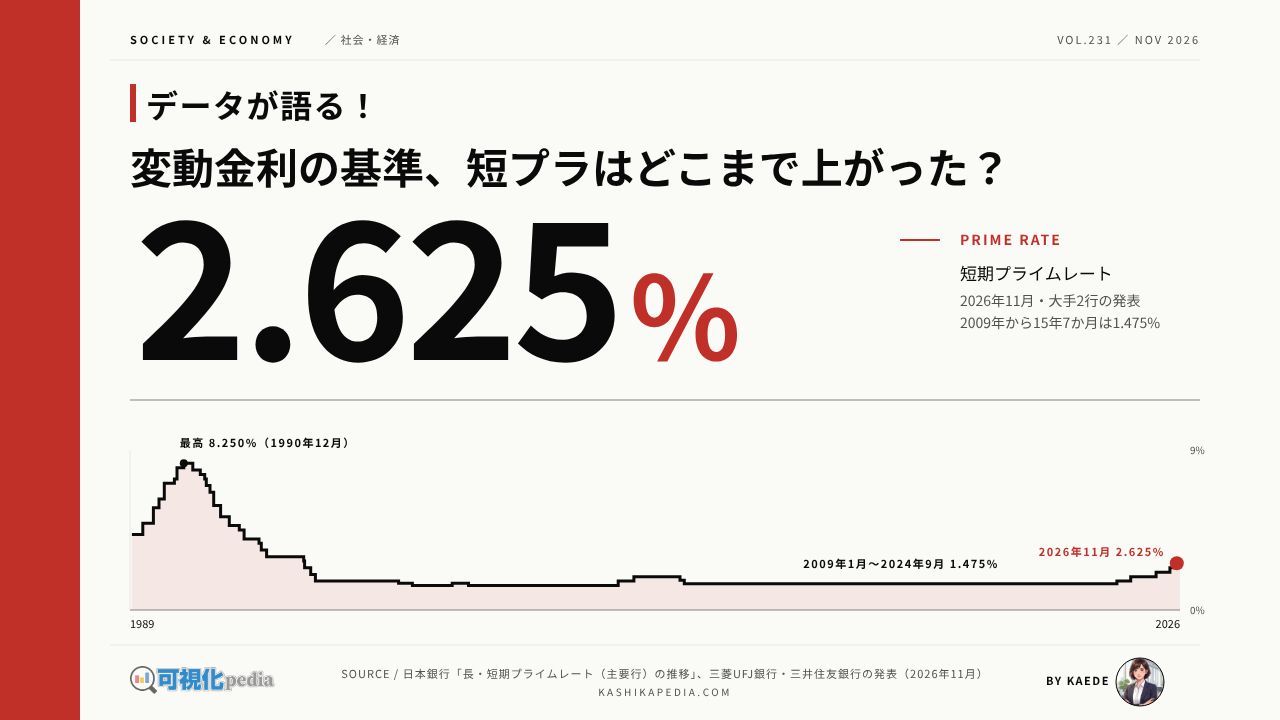
日本銀行が集計している短期プライムレートを、1989年から変更日のとおりの段差で1本の線にしました。
最頻値は都市銀行5行で最も多く採用された金利。銀行によって水準と実施日が違うことがある
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
日本銀行が集計している短プラは、都市銀行5行(みずほ銀行・三菱UFJ銀行・三井住友銀行・りそな銀行・埼玉りそな銀行)が決めた金利のうち、最も多くの銀行が採用した金利(最頻値)です。1989年1月26日の4.250%から上がり、1990年12月12日に1989年以降の最高となる8.250%を付けました。1991年4月10日に7.875%に下がってからは引き下げが続きました。
1995年9月14日には1.625%、1999年3月18日には1989年以降の最低の1.375%になっています。1.375%は1999年3月18日から2000年8月23日までと、2001年3月28日から2006年8月23日までの2回ありました。その後は2006年8月24日に1.625%、2007年3月20日に1.875%と上がり、2008年11月17日に1.675%、2009年1月13日に1.475%へ下がりました。
短プラ(最頻値)の変更|2001年以降
| 実施日 | 最頻値 | 前からの差 | その水準が続いた期間 |
|---|---|---|---|
| 2001.3.28 | 1.375% | −0.125 | 5年4か月27日 |
| 2006.8.24 | 1.625% | +0.250 | 6か月24日 |
| 2007.3.20 | 1.875% | +0.250 | 1年7か月28日 |
| 2008.11.17 | 1.675% | −0.200 | 1か月27日 |
| 2009.1.13 | 1.475% | −0.200 | 15年7か月20日 |
| 2024.9.2 | 1.625% | +0.150 | 6か月1日 |
| 2025.3.3 | 1.875% | +0.250 | 10か月30日 |
| 2026.2.2 | 2.125% | +0.250 | 6か月1日 |
| 2026.8.3 | 2.375% | +0.250 | 2か月30日 |
| 2026.11 | 2.625% | +0.250 | 三菱UFJ銀行 11月2日・三井住友銀行 11月9日(各行の発表) |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
1.475%は2009年1月13日から2024年9月1日まで、15年7か月20日(5,711日)続きました。2024年9月2日の1.625%から、2025年3月3日に1.875%、2026年2月2日に2.125%、2026年8月3日に2.375%と上がっています。2.125%になった2026年2月2日は、1995年9月14日に2%を下回ってから30年4か月余りぶりの2%以上でした。
日本銀行の表は毎月1回を目途に更新され、2026年10月8日現在の最頻値は2.375%です。同じ表の最新の行(2026年10月9日)では、最高値が2.625%で、5行のうち1行以上は最頻値より0.25ポイント高い金利でした。2026年11月には、三菱UFJ銀行が2026年11月2日、三井住友銀行が2026年11月9日に短プラを2.625%にしています。
変動金利は「短プラ+1%」|銀行の店頭金利と重ねる
三井住友銀行が公表している変動金利型の店頭金利と、短プラを同じ目盛りで重ねています。赤の線が店頭金利、黒の線が短プラです。
店頭金利は引下げ前の金利。2018年10月までは三井住友住宅ローン(保証料外枠方式)、2018年11月からはWEB申込専用住宅ローンの店頭金利
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
三井住友銀行の変動金利型<短期プライムレート連動>の店頭金利は、2001年4月の2.375%から始まり、2006年10月に2.625%、2007年10月に2.875%になりました。2008年11月17日に2.675%、2009年1月12日に2.475%へ下がり、2.475%は2024年9月まで189か月(15年9か月)続きました。
その後は2024年10月に2.625%、2025年4月に2.875%、2026年3月に3.125%、2026年9月に3.375%と上がり、2026年11月も3.375%です。2001年4月以降の8回の変更は、すべて新しい店頭金利が新しい短プラに1.000ポイントを足した値になっています。2024年以降の4回は、短プラが上がった翌月に店頭金利が上がりました。
短プラと三井住友銀行の店頭金利の対応
| 短プラ(実施日) | 店頭金利 | 店頭金利が変わった月 | 差 |
|---|---|---|---|
| 1.375%(2001.3.28) | 2.375% | 2001年4月(表の始まり) | 1.000 |
| 1.625%(2006.8.24) | 2.625% | 2006年10月 | 1.000 |
| 1.875%(2007.3.20) | 2.875% | 2007年10月 | 1.000 |
| 1.675%(2008.11.17) | 2.675% | 2008年11月 | 1.000 |
| 1.475%(2009.1.13) | 2.475% | 2009年1月 | 1.000 |
| 1.625%(2024.9.2) | 2.625% | 2024年10月 | 1.000 |
| 1.875%(2025.3.3) | 2.875% | 2025年4月 | 1.000 |
| 2.125%(2026.2.2) | 3.125% | 2026年3月 | 1.000 |
| 2.375%(2026.8.3) | 3.375% | 2026年9月 | 1.000 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
短プラが変わってから店頭金利が変わるまでの間は、2006年は翌々月、2007年は3月から10月までの約6か月、2008年11月と2009年1月は同じ月でした。店頭金利と、その月の初めの短プラとの差が1.000ポイントでなかったのは、308か月のうち9か月で、いずれもこの間の月か、月の途中で変わった月です。
三井住友銀行は2026年11月9日に短プラを2.625%にしましたが、同行の表の2026年11月の店頭金利は3.375%で、まだ変わっていません(2026年11月12日確認)。ほかの銀行の店頭金利は、本記事では取得していません。
店頭金利は、実際に借りるときの金利とは違います。住宅金融普及協会の解説では、金融機関が定める条件を満たす場合に、店頭表示金利から一定の幅で金利を引き下げる仕組みがあるとしています。引下げ幅は金融機関や商品で違うため、本記事は借りるときの金利(適用金利)の水準は扱っていません。
返済中の金利について、住宅金融支援機構の解説は、変動金利型は「半年に1回金利が見直されるのが一般的」としています。同じページの試算は「返済額は5年毎に見直し、1.25倍ルールを適用」したものです。見直しの時期と返済額の扱いは、契約によって違います。住宅金融普及協会は、過去に変動金利型が8.5%まで上がったことがあるとしています。
日銀が利上げしてから何日で上がるか|政策金利と短プラ
日本銀行が政策金利を変えた日と、短プラが変わった日を並べて、間の日数を数えました。赤の線が短プラ、黒の線が政策金利です。
政策金利は無担保コール翌日物の誘導目標。0〜0.1%程度は0.1%で描いた
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
日本銀行は2024年7月31日、無担保コールレート(オーバーナイト物)を0.25%程度で推移するよう促すことを決めました。短プラの最頻値は、その33日後の2024年9月2日に1.625%になっています。2025年1月24日(0.5%程度)からは38日後、2025年12月19日(0.75%程度)からは45日後、2026年6月16日(1.0%程度)からは48日後に、短プラが上がりました。
短プラの上げ幅は4回とも政策金利と同じで、0.15・0.25・0.25・0.25ポイントでした。2026年9月18日に政策金利が1.25%程度になったあとは、三菱UFJ銀行が45日後の11月2日、三井住友銀行が52日後の11月9日に、短プラを2.625%にしました。三菱UFJ銀行の発表文は、変更の理由を「日本銀行の金融政策決定会合の結果、ならびに市場金利上昇を受けて」と書いています。
日本銀行の決定と短プラ・三井住友銀行の店頭金利
| 決定日 | 政策金利(幅) | 短プラ(実施日) | 日数 | 三井住友銀行の店頭金利 |
|---|---|---|---|---|
| 2006.7.14 | 0.25%前後(+0.25) | 1.625%(2006.8.24) | 41日 | 2.625%(2006年10月) |
| 2007.2.21 | 0.5%前後(+0.25) | 1.875%(2007.3.20) | 27日 | 2.875%(2007年10月) |
| 2008.10.31 | 0.3%前後(−0.20) | 1.675%(2008.11.17) | 17日 | 2.675%(2008年11月) |
| 2008.12.19 | 0.1%前後(−0.20) | 1.475%(2009.1.13) | 25日 | 2.475%(2009年1月) |
| 2010.10.5 | 0〜0.1%程度 | 変更なし(1.475%) | 変更なし | |
| 2016.1.29 | 日銀当座預金の一部に▲0.1%(2月16日から適用) | 変更なし(1.475%) | 変更なし | |
| 2024.3.19 | 0〜0.1%程度(マイナス金利政策を終了) | 変更なし(1.475%) | 変更なし | |
| 2024.7.31 | 0.25%程度(+0.15) | 1.625%(2024.9.2) | 33日 | 2.625%(2024年10月) |
| 2025.1.24 | 0.5%程度(+0.25) | 1.875%(2025.3.3) | 38日 | 2.875%(2025年4月) |
| 2025.12.19 | 0.75%程度(+0.25) | 2.125%(2026.2.2) | 45日 | 3.125%(2026年3月) |
| 2026.6.16 | 1.0%程度(+0.25) | 2.375%(2026.8.3) | 48日 | 3.375%(2026年9月) |
| 2026.9.18 | 1.25%程度(+0.25) | 2.625%(三菱UFJ銀行 2026.11.2/三井住友銀行 2026.11.9) | 45日/52日 | 3.375%(2026年11月) |
| 2026.10.30 | 1.25%程度(据え置き) | 変更なし |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
2006年から2008年の4回も、短プラの幅は政策金利と同じでした(+0.25・+0.25・−0.20・−0.20ポイント)。日数は17日から41日です。一方で、2010年10月5日、2016年1月29日(マイナス金利の導入)、2024年3月19日(マイナス金利政策の終了)の決定の前後では、短プラの最頻値は1.475%のまま動いていません。
同じ日本銀行の決定と並べたもう1つの金利として、長期金利(10年国債の利回り)の推移も図解しています。
変動型を選ぶ人の割合|住宅ローン利用者の実態調査
住宅金融支援機構の調査で、変動型を選んだ人の割合を調査の回ごとに並べています。右端の白抜きの点は、調査の方法が変わったあとの回です。
2026年6月調査から調査の委託先と設問が変わり、過去と単純比較できない
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
住宅金融支援機構の住宅ローン利用者の実態調査で、利用した金利タイプが「変動型」だった人の割合は、2020年5月調査の60.2%から2022年4月調査の73.9%へ上がりました。その後も上下しながら高くなり、2025年4月調査の79.0%が、本記事で並べた回の中で最も高い値です。2026年1月調査は75.0%でした。
2026年11月6日に公表された2026年6月調査では、変動型が66.9%、固定期間選択型が19.7%、全期間固定型が13.4%でした。ただし、この回から調査の委託先が変わり、回答者の集団と設問の一部も変わっています。機構は詳細資料で「過去データと単純比較はできない」としているため、図では区切りの右に分けて置きました。
調査は、その半年ほどの間に住宅ローンを利用して住宅を取得した人に、インターネットで答えてもらったものです。2026年6月調査の対象は2025年10月から2026年3月までに住宅ローンを利用して住宅を取得した人で、調査は2026年6月22日から7月3日まで、回答数は599件でした。割合が動いた理由は、この調査からは分かりません。
固定金利の側では、全期間固定のフラット35の金利の推移を別の記事で図解しています。
楓のまとめ|変動金利と短プラの推移で見えること
4つの図解を並べると、短プラが動かなかった長い期間と、2024年からの上がり方、店頭金利との関係が順に見えてきます。3つの観察事実に整理します。
「住宅ローンの変動金利は、どこまで上がったのか」という問いに対して、本記事の図解は、短プラと三井住友銀行の店頭金利が同じ形で動いてきたことを示してきました。これからどう動くかではなく、ここまでの動きを観察事実として整理しておきます。
3つの観察事実を重ねると、変動金利の基準になる短プラは15年7か月動かなかったあと、2024年9月から約2年2か月で1.15ポイント上がったという形が見えてきます。2.625%は、1990年12月の最高8.250%と比べると3分の1以下の水準です。
よくある質問(FAQ)
変動金利の数字を読むときは、短プラなのか店頭金利なのか、どの銀行の何日からの金利かの2点を確認してください。
Q1. 短期プライムレート(短プラ)とは何ですか?
各銀行が自主的に決めている金利で、三井住友銀行の変動金利型の住宅ローンは「短期プライムレート連動」としています。日本銀行は、都市銀行5行が決めた金利のうち最も多くの銀行が採用した金利(最頻値)と、最高・最低の金利を集計して公表しています。1989年1月23日から、総合的な調達コストなどをもとに決める方式に変わっています。
Q2. 日銀が利上げすると、変動金利はすぐ上がりますか?
2024年以降の4回では、短プラは日本銀行の決定の33〜48日後に上がり、三井住友銀行の店頭金利はその翌月に上がりました。返済中の金利は、住宅金融支援機構の解説で半年に1回見直されるのが一般的とされ、同じページの試算は返済額を5年ごとに見直す前提で計算しています。いつから、どれだけ変わるかは契約によって違います。
Q3. 店頭金利と、実際に借りる金利は違いますか?
違います。店頭金利(店頭表示金利)は引下げ前の基準になる金利で、金融機関が定める条件を満たすと、そこから一定の幅を引き下げた金利が適用されます。引下げ幅は金融機関や商品、審査で違います。本記事の三井住友銀行の値は、同行が公表している変動金利型の店頭金利です。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。