
住民税は「いつの所得で」「どこが」「いくら」「いつ払うか」の4つに分けると、流れが見えてきます。総務省の統計で、納める人の数と税収の大きさも合わせて見ていきます。
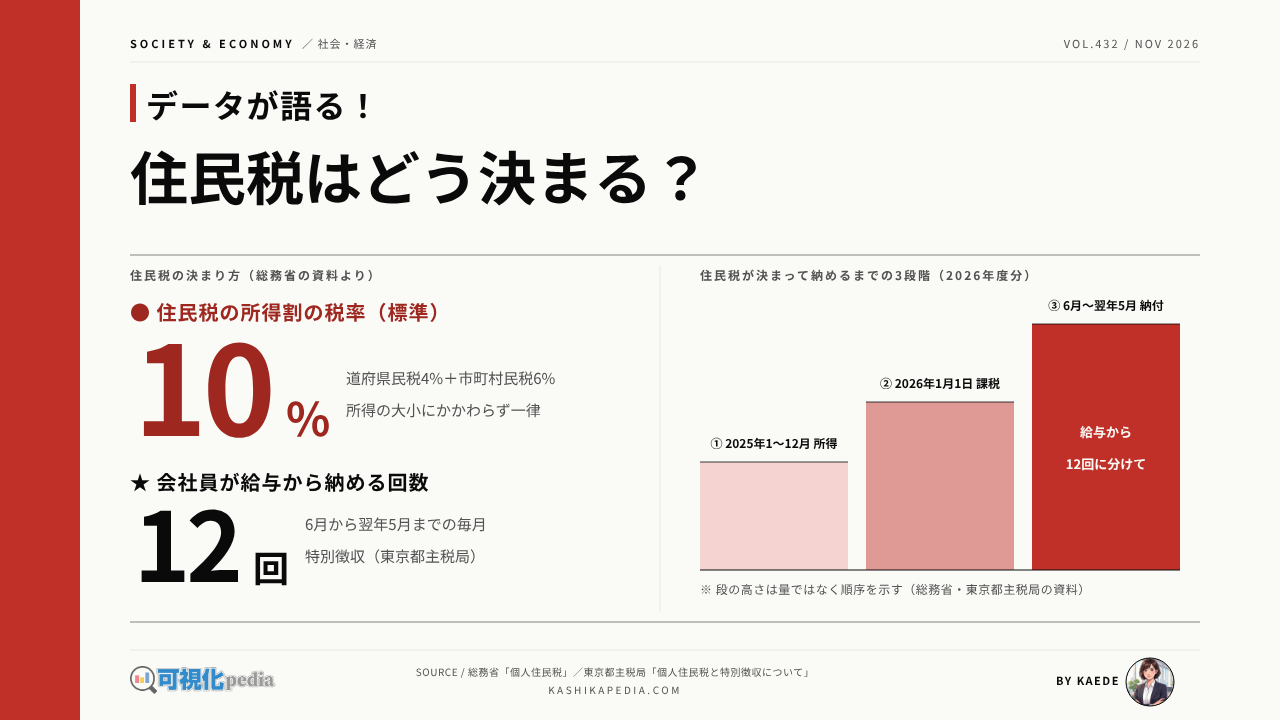
住民税は、その年の1月1日に住んでいる市区町村(と都道府県)が、前の年の1月から12月までの所得をもとに税額を決める税です。税額は、課税所得に10%をかける所得割と、定額4,000円の均等割の合計で、2024年度からは国の森林環境税1,000円も一緒に納めます。会社員は、6月から翌年5月までの12回に分けて給与から天引きされます。
総務省の資料によれば、2024年度の決算で個人住民税の税収は12兆9,346億円、地方税全体の28.0%でした。この税収を、同じ年度に均等割を納めた6,565万358人で割ると、1人あたり年約19.7万円、月にすると約1.6万円です。本記事では、総務省の「個人住民税」「地方税に関する参考計数資料」「市町村税課税状況等の調」と、東京都主税局や区市の案内をもとに、決まり方と納め方、納める人と税収を図解で整理します。
住民税は、いつの所得をもとに、どのように決まるのか。
1月1日に住む市区町村が前年の所得で決め、6月から12回で納める。
- 01 所得 1〜12月 前の年1年間の所得で計算
- 02 課税 1月1日 この日に住所がある市区町村が課税
- 03 税額 10% 所得割10%+均等割4,000円
- 04 納付 12回 6月〜翌年5月の給与から天引き
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
住民税はいつ決まり、いつ払うのか|前年の所得から6月の天引きまで
前の年の所得から天引きが終わるまでを、1本の時間の軸に並べました。2026年度分を例に、2025年1月から2027年5月までの29か月を同じ幅で刻んでいます。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
住民税の課税の基準日(賦課期日)は、その年の1月1日です。総務省の説明では、1月1日時点で市町村(都道府県)に住所がある人に課税し、税額は前の年の1月1日から12月31日までの所得で計算します。1月2日以降に引っ越しても、その年度の住民税は1月1日に住んでいた市区町村に納めます。
会社員の場合、税額が決まるまでの手続きは、会社が1月31日までに給与支払報告書を市区町村へ出すところから始まります(東京都主税局)。給与のほかに所得がある人などは確定申告をし、練馬区は3月15日までに行うよう案内しています。市区町村が税額を計算し、5月31日までに特別徴収税額の決定通知書が会社に届きます。会社が年末に行う所得税の精算は、年末調整の仕組みで図解しています。
納め方は2つあります。会社員などは特別徴収で、決定通知書に書かれた年税額を6月から翌年5月まで毎月の給与から差し引き、会社が翌月10日までに市区町村へ納めます。自営業などは普通徴収で、市区町村から届く納税通知書で6月・8月・10月・翌年1月の年4回に分けて納めます。65歳以上で公的年金を受け取っている人は、年金から差し引かれます(東京都主税局)。
前の年の所得で決まるため、前の年に所得がなかった社会人1年目は、1年目の給与から住民税が引かれません。4月に就職した人なら、その年の4〜12月の給与をもとに税額が決まり、翌年の6月から天引きが始まります。
税額の決まり方|所得割10%と均等割4,000円
収入から税額までを、引き算と掛け算の順に階段で描いています。右の列は、課税所得が200万円の人の例です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
総務省の説明では、所得割は4つの手順で計算します。所得金額から所得控除を差し引き、税率をかけ、税額控除を差し引きます。税率は所得の大小にかかわらず10%で、内訳は道府県民税4%と市町村民税6%です(政令指定都市では2%と8%)。所得税は所得が多いほど税率が上がる累進税率ですが、住民税の所得割は一律の比例税率です。
道府県民税と市町村民税の内訳(標準税率)
| 区分 | 道府県民税 | 市町村民税 | 合計 |
|---|---|---|---|
| 所得割 (標準) | 4% | 6% | 10% |
| 所得割 (政令指定都市) | 2% | 8% | 10% |
| 均等割 (2024年度から) | 1,000円 | 3,000円 | 4,000円 |
| 均等割 (2014〜2023年度) | 1,500円 | 3,500円 | 5,000円 |
| 森林環境税 (国税・2024年度から) | なし | なし | 1,000円 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
所得控除の額は、所得税と同じではありません。住民税の基礎控除は、合計所得金額が2,400万円以下なら43万円です(中央区)。総務省も、所得税のほうが個人住民税より控除額が大きいものが多いと説明しています。税額控除には、所得税と住民税の控除額の差を調整する調整控除、住宅ローン控除、ふるさと納税などの寄附金税額控除があります。
課税所得が200万円なら、所得割は200万円×10%で20万円です。ここから税額控除を差し引き、均等割4,000円と森林環境税1,000円を加えた額が1年分の税額で、税額控除を引く前なら20万5,000円になります。均等割と森林環境税を合わせた5,000円は、12回に分けると月約417円です。
均等割は、総務省が「地域社会の会費」的なものと説明する定額の税で、2024年度からは4,000円(道府県民税1,000円・市町村民税3,000円)です。2014年度から2023年度までは、それぞれに500円を加えた5,000円でした。ここに示した税率と税額は標準税率で、自治体は条例で税率を定められます。2024年度の決算では、道府県民税の個人均等割に37団体、所得割に1団体が上乗せ(超過課税)をしていました(総務省)。
誰が払っているか|納税義務者6,682万人と課税所得の分布
所得割を納める人を、課税される所得の大きさごとに数えました。12の段階のうち、上の3段が200万円以下です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
総務省の市町村税課税状況等の調によれば、2025年度(7月1日現在・速報)に住民税の均等割を納める人は6,681万6,028人、そのうち所得割も納める人は6,220万6,393人でした。均等割だけを納める人は460万9,635人です。均等割を納める人のうち給与所得者は5,276万5,740人で、79.0%を占めます。
所得割を納める人を課税標準額(課税所得)の段階別に見ると、最も多いのは10万円超100万円以下の1,840万4,050人(29.6%)、次が100万円超200万円以下の1,712万4,614人(27.5%)でした。200万円以下の3段を合わせると60.7%で、所得割を納める人の6割は課税所得が200万円以下です。1,000万円を超える人は、合わせて138万831人(2.2%)でした。
住民税がかからない人の目安(2026年度・扶養する家族がいない単身)
| 区分 | 前年の所得 | 給与収入だけなら |
|---|---|---|
| 所得割がかからない (東京都・柏市とも同じ算式) | 総所得金額等 45万円以下 | 110万円以下 |
| 均等割がかからない (東京23区) | 合計所得金額 45万円以下 | 案内に記載なし |
| 均等割がかからない (千葉県柏市・2級地) | 合計所得金額 41万5,000円以下 | 106万5,000円以下 |
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
住民税がかからない人の基準も、前の年の所得で決まります。所得割は、扶養する家族がいない単身なら、前の年の総所得金額等が45万円以下のときにかからず、給与収入だけなら110万円以下にあたります(柏市・2026年度)。均等割の基準は、生活保護の級地に合わせて市区町村が条例で定めるため、東京23区の45万円以下と千葉県柏市の41万5,000円以下のように、住む地域で違います。
2027年度からは給与所得控除の最低保障額が74万円に引き上げられることが決まっており(東京都主税局)、柏市は、所得割がかからない給与収入の目安を2027・2028年度は119万円と案内しています。
住民税の税収はどう変わってきたか|1969年度から2024年度まで
住民税の税収と、地方税に占める割合を年度ごとにたどっています。上の棒が税収、下の線が地方税全体に占める割合です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
ここでいう個人住民税は、道府県民税と市町村民税の個人均等割と所得割の合計です(利子割・配当割・株式等譲渡所得割は含めていません)。総務省の地方税に関する参考計数資料(決算)によれば、2024年度の個人住民税は12兆9,346億円で、地方税全体の28.0%でした。内訳は道府県分が35.2%、市町村分が64.8%です。
長い期間で見ると、税収は1992年度に10兆円を超えたあと、2000年代前半は7兆〜8兆円台で推移しました。2007年度は所得割の税率が一律10%になった年度で、税収は前年度の8兆7,428億円から11兆8,952億円に増えました。2007年度の地方税に占める割合は29.5%で、前年度の24.0%から上がっています。
その後は11兆〜13兆円台で推移し、2023年度の13兆4,232億円が1969年度以降で最も多い値です。2024年度は前年度より3.6%少なくなりました。2024年度は定額減税が行われた年度で、均等割に加えられていた500円の上乗せがなくなった年度でもあります。税収を均等割の納税義務者の数で割った1人あたりの額は、2023年度が約20.7万円、2024年度が約19.7万円です。
2026年度の見込額は14兆8,102億円で、地方税の見込額の30.6%にあたります(総務省・令和8年2月)。このうち所得割が98.2%、均等割が1.8%で、住民税の税収のほとんどは所得に比例する所得割です。決算と見込額は性格が違うため、図では見込額を色の薄い棒で分けています。
ふるさと納税は住民税のどこで引かれるか|控除額9,524億円
ふるさと納税で住民税から差し引かれた額を、課税年度ごとに並べました。棒の下の数字は、控除を受けた人の数です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
ふるさと納税は、計算の階段の「税額控除」の段で住民税から差し引かれます。総務省の説明では、寄附額のうち2,000円を超える部分が、一定の上限まで所得税と個人住民税から差し引かれます。控除が所得税と住民税の基本分・特例分にどう分かれるかは、ふるさと納税の控除の仕組みで図解しています。
総務省のふるさと納税に関する現況調査によれば、2026年度課税(2025年中の寄附)で住民税から控除された額は9,524.4億円、控除を受けた人は1,151.4万人で、そのうち614.2万人がワンストップ特例制度を使っていました。控除額は2020年度課税の3,479.3億円から、6年で約2.7倍になりました。
寄附を受け入れた額と住民税の控除で出ていった額を自治体ごとに比べた地域の差は、ふるさと納税の流入と流出の地図で整理しています。
楓のまとめ|住民税は1月1日の住所と前年の所得で決まる
ここまでの時間の流れ、計算の手順、納める人と税収を並べると、住民税の形が3つの事実に整理できます。
住民税の仕組みを、いつ決まるか、どう計算するか、誰がどれだけ納めているかの3つの面から見てきました。制度の良し悪しではなく、統計と制度の説明から読み取れる事実として整理します。
住民税は、前の年の所得を、翌年の6月から1年かけて納める税です。所得割は一律10%、均等割は定額4,000円という2つの部分からなり、税収の98.2%を所得割が占めます。毎年5月から6月に届く税額の通知は、前の年の所得と、その年の1月1日の住所をもとに計算された結果です。
よくある質問(FAQ)
住民税でよく聞かれる疑問を3つ取り上げます。どれも「前の年の所得」と「1月1日の住所」の2点から答えが出てきます。
Q1. 社会人1年目に住民税が引かれないのはなぜですか?
住民税は、前の年の1月から12月までの所得をもとに計算するためです。学生などで前の年に所得がなければ、1年目の給与からは住民税が引かれません。4月に就職した人の場合、その年の4〜12月の給与をもとに税額が決まり、翌年の6月から給与からの天引きが始まります(総務省・練馬区)。
Q2. 1月2日以降に引っ越したら、どこに納めますか?
その年度の住民税は、1月1日に住所があった市区町村(と都道府県)に納めます。住民税の課税の基準日はその年の1月1日で、この日の住所地が、前の年の所得をもとに課税します(練馬区・総務省)。次の1月1日も引っ越し先に住んでいれば、翌年度の分から引っ越し先で課税されます。
Q3. 住民税と所得税は何が違いますか?
納める先、税率、計算のもとになる所得の年が違います。住民税は都道府県と市区町村に納める地方税で、所得割は一律10%、前の年の所得で計算します。所得税は国に納める税で、所得が多いほど税率が上がり、その年の所得で計算します。基礎控除などの所得控除の額も、所得税と住民税で異なります(総務省)。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。