個人向け国債の金利は、募集のたびに1つの数字として発表されます。その数字を23年分つなげて1本の線にすると、いまの水準がどのあたりにあるのかが一目でわかります。3つのタイプを並べた図も用意しました。
2026年9月募集分の個人向け国債の適用利率は、変動10年が年1.95%、固定5年が年2.24%、固定3年が年1.96%でした。財務省が2026年9月2日に公表した発行条件によるものです。変動10年の年1.95%は、2003年3月の発行開始から198回の募集のなかで最も高い水準にあたります。制度上の下限である年0.05%と比べると39.0倍です(📊筆者試算・1.95÷0.05)。
額面100万円を1年間持ち続けたと仮定すると、年1.95%では利子が1万9,500円になります(📊筆者試算・100万円×1.95%)。下限の年0.05%なら500円ですから、その差は1万9,000円です。同じ商品でも、募集の時期によって受け取る利子はこれだけ変わります。
この記事では、財務省が公表している発行条件・発行額・適用利率一覧をもとに、3タイプの利率がどう決まるのか、23年でどう動いてきたのかを図解で整理します。以下、月はすべて募集月です。発行はその翌月になります。
個人向け国債の金利は、どこまで上がったのでしょうか。
変動10年は年1.95%。198回の募集で最も高い水準です。
本記事は楓が調査・編集しています。掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。
2026年9月募集分の利率|3タイプはどう決まっているか
まず、いまの数字から確認します。3タイプはどれも「基準金利」という同じ出発点を持ちながら、そこから先の計算のしかたが違います。1枚の図に並べると違いがはっきりします。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
財務省の発行条件によれば、変動10年の第198回債は初回の適用利率が年1.95%です。基準金利2.96%に0.66を掛けた値で、小数点以下第3位を四捨五入して0.01%刻みにしたものです。この基準金利は、募集期間開始日までの最後に行われた10年固定利付国債の入札結果から算出された金利だと説明されています。
固定5年の第186回債は年2.24%です。基準金利2.29%から0.05%を差し引いた値です。固定3年の第196回債は年1.96%で、基準金利1.99%から0.03%を差し引いています。固定5年と固定3年の基準金利は、募集期間開始日の前営業日の市場実勢利回りをもとに計算した、期間5年・期間3年の固定利付国債の想定利回りです。
3タイプに共通するのは、計算結果が年0.05%を下回る場合には年0.05%が適用されるという点です。財務省はこれを最低金利保証と呼んでいます。また、募集の価格も償還金額も額面100円につき100円で、利子は年2回、4月15日と10月15日に支払われます。

変動10年の23年|198回の募集で利率はどう動いたか
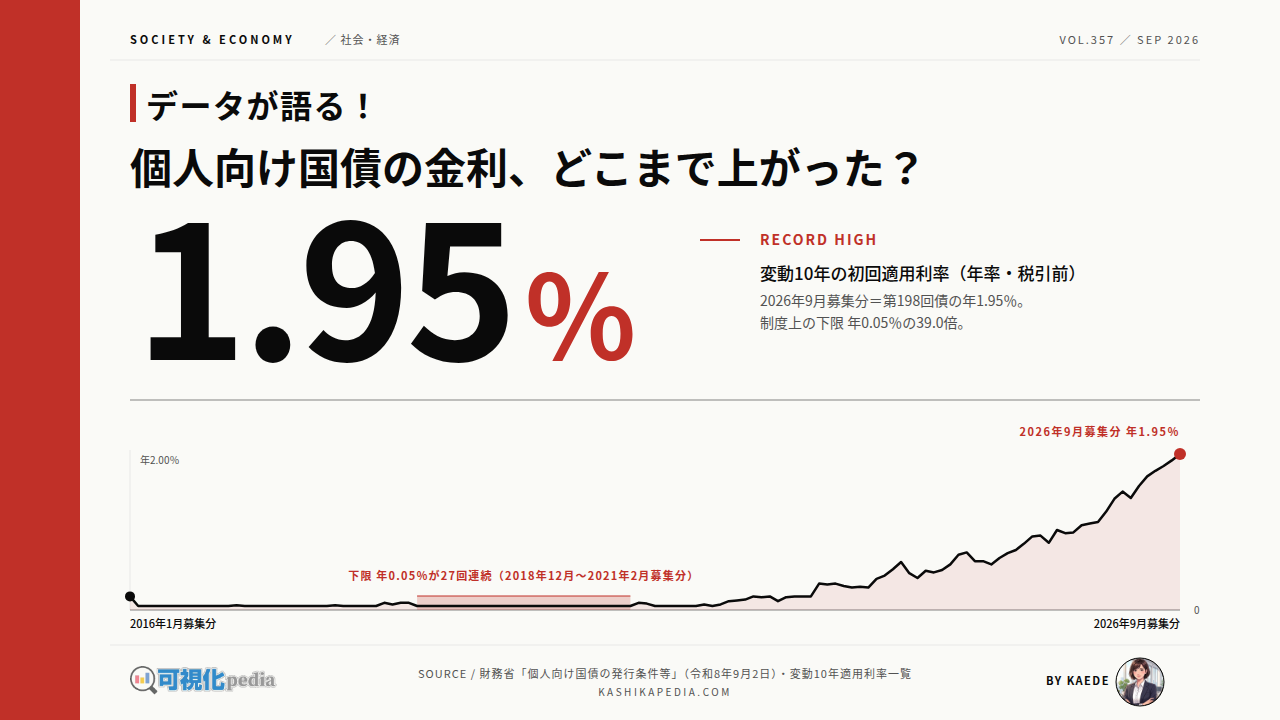
次に時間軸で見ます。変動10年は2003年3月の発行開始から続いている最も歴史の長いタイプで、初回の適用利率を並べると23年分の線になります。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
変動10年の初回適用利率は、発行開始からの23年で0.05%から1.95%までの幅で動いてきました。2003年4月と7月に発行された回号は下限の年0.05%でしたが、その後の2003年秋から2008年ごろにかけては、おおむね0.4%台から1.1%台の範囲で推移します。198回の募集のうち64回は下限の年0.05%でした。
下限が続いた期間のうち最も長いのは、2018年12月募集分から2021年2月募集分までの27回です。2016年2月募集分から2021年12月募集分までの71回では、62回が年0.05%でした。この期間の線は、図のなかでほぼ水平に張り付いています。
2022年に入ると線は少しずつ上を向き、2025年10月募集分で1.08%、2026年4月募集分で1.55%、そして2026年9月募集分で1.95%に達しました。なお2014年1月募集分より前は年4回の発行だったため、図ではその期間を点と破線で描いています。存在しない月をつないで見せないためです。
3タイプを並べる|下限に張り付いていたのはどのタイプか
3つのタイプを同じ図に重ねると、下限の年0.05%に張り付いていた長さがタイプごとに大きく違うことが見えてきます。順位の入れ替わりにも注目してみてください。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
3タイプがそろうのは固定3年が始まった2010年6月募集分からです。この期間で下限の年0.05%が続いた回数を数えると、固定3年は2014年10月募集分から2023年9月募集分まで108回連続で年0.05%でした。固定5年も2015年8月募集分から2022年11月募集分まで88回連続です。
変動10年は同じ時期でも0.05%を上回る月が混ざっており、3タイプのなかでは最も動きのある線を描いています。半年ごとに適用利率が見直される変動金利型と、発行時の利率が満期まで変わらない固定金利型という設計の違いが、線の形にそのまま出ています。
直近の並びは2026年9月募集分で固定5年2.24%、固定3年1.96%、変動10年1.95%です。長く最も高い水準にあった変動10年が、いまは3タイプのなかで最も低い数字になっています。回号ごとの数字は、次の一覧でタイプを切り替えて確認できます。
変動10年|直近24回の募集分(年率・税引前)
| 募集月 | 回号 | 基準金利 | 適用利率 |
|---|---|---|---|
| 2026年9月 | 第198回債 | 2.96% | 1.95% |
| 2026年8月 | 第197回債 | 2.83% | 1.87% |
| 2026年7月 | 第196回債 | 2.73% | 1.80% |
| 2026年6月 | 第195回債 | 2.63% | 1.74% |
| 2026年5月 | 第194回債 | 2.53% | 1.67% |
| 2026年4月 | 第193回債 | 2.35% | 1.55% |
| 2026年3月 | 第192回債 | 2.12% | 1.40% |
| 2026年2月 | 第191回債 | 2.24% | 1.48% |
| 2026年1月 | 第190回債 | 2.10% | 1.39% |
| 2025年12月 | 第189回債 | 1.86% | 1.23% |
| 2025年11月 | 第188回債 | 1.66% | 1.10% |
| 2025年10月 | 第187回債 | 1.64% | 1.08% |
| 2025年9月 | 第186回債 | 1.61% | 1.06% |
| 2025年8月 | 第185回債 | 1.47% | 0.97% |
| 2025年7月 | 第184回債 | 1.45% | 0.96% |
| 2025年6月 | 第183回債 | 1.51% | 1.00% |
| 2025年5月 | 第182回債 | 1.28% | 0.84% |
| 2025年4月 | 第181回債 | 1.41% | 0.93% |
| 2025年3月 | 第180回債 | 1.39% | 0.92% |
| 2025年2月 | 第179回債 | 1.26% | 0.83% |
| 2025年1月 | 第178回債 | 1.14% | 0.75% |
| 2024年12月 | 第177回債 | 1.08% | 0.71% |
| 2024年11月 | 第176回債 | 0.99% | 0.65% |
| 2024年10月 | 第175回債 | 0.87% | 0.57% |
基準金利は各回号の初回の利子に適用されたものです。
固定5年|直近24回の募集分(年率・税引前)
| 募集月 | 回号 | 適用利率 |
|---|---|---|
| 2026年9月 | 第186回債 | 2.24% |
| 2026年8月 | 第185回債 | 2.06% |
| 2026年7月 | 第184回債 | 1.95% |
| 2026年6月 | 第183回債 | 1.86% |
| 2026年5月 | 第182回債 | 1.89% |
| 2026年4月 | 第181回債 | 1.79% |
| 2026年3月 | 第180回債 | 1.58% |
| 2026年2月 | 第179回債 | 1.66% |
| 2026年1月 | 第178回債 | 1.59% |
| 2025年12月 | 第177回債 | 1.35% |
| 2025年11月 | 第176回債 | 1.19% |
| 2025年10月 | 第175回債 | 1.22% |
| 2025年9月 | 第174回債 | 1.12% |
| 2025年8月 | 第173回債 | 0.97% |
| 2025年7月 | 第172回債 | 0.96% |
| 2025年6月 | 第171回債 | 1.00% |
| 2025年5月 | 第170回債 | 0.83% |
| 2025年4月 | 第169回債 | 0.95% |
| 2025年3月 | 第168回債 | 1.03% |
| 2025年2月 | 第167回債 | 0.89% |
| 2025年1月 | 第166回債 | 0.77% |
| 2024年12月 | 第165回債 | 0.71% |
| 2024年11月 | 第164回債 | 0.60% |
| 2024年10月 | 第163回債 | 0.46% |
利率は満期まで変わりません。
固定3年|直近24回の募集分(年率・税引前)
| 募集月 | 回号 | 適用利率 |
|---|---|---|
| 2026年9月 | 第196回債 | 1.96% |
| 2026年8月 | 第195回債 | 1.71% |
| 2026年7月 | 第194回債 | 1.56% |
| 2026年6月 | 第193回債 | 1.51% |
| 2026年5月 | 第192回債 | 1.57% |
| 2026年4月 | 第191回債 | 1.51% |
| 2026年3月 | 第190回債 | 1.34% |
| 2026年2月 | 第189回債 | 1.39% |
| 2026年1月 | 第188回債 | 1.30% |
| 2025年12月 | 第187回債 | 1.10% |
| 2025年11月 | 第186回債 | 0.99% |
| 2025年10月 | 第185回債 | 1.01% |
| 2025年9月 | 第184回債 | 0.93% |
| 2025年8月 | 第183回債 | 0.79% |
| 2025年7月 | 第182回債 | 0.76% |
| 2025年6月 | 第181回債 | 0.79% |
| 2025年5月 | 第180回債 | 0.66% |
| 2025年4月 | 第179回債 | 0.78% |
| 2025年3月 | 第178回債 | 0.87% |
| 2025年2月 | 第177回債 | 0.74% |
| 2025年1月 | 第176回債 | 0.62% |
| 2024年12月 | 第175回債 | 0.60% |
| 2024年11月 | 第174回債 | 0.49% |
| 2024年10月 | 第173回債 | 0.34% |
利率は満期まで変わりません。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
算式が切り替わった2011年|掛け算方式と引き算方式の交点
変動10年には、2011年に計算方法が変わったという経緯があります。旧方式で計算するといくらになるかを並べると、いまの局面の特徴がはっきりします。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
財務省の資料によれば、平成23年6月までに発行された変動10年の適用利率は「基準金利−0.80%」で計算されていました。平成23年(2011年)7月発行分からは「基準金利×0.66」に変わっています。財務省はこの見直しについて、低金利時に適用利率が低くなりすぎないようにするためだと説明しています。掛ける値の0.66は、中長期的に見て投資家の受け取る利子が引き算方式と同水準になる値として設定されたと資料に記されています。
この2つの算式は、基準金利の水準によって大小関係が入れ替わります。両方が一致するのは基準金利が2.35%のときです(📊筆者試算・0.80÷0.34=2.3529…)。実際、2026年4月募集分の基準金利は2.35%で、現行方式の1.55%と旧方式の計算値1.55%が一致しました。
2026年5月募集分からは基準金利が2.35%を上回り、旧方式で計算した値のほうが大きくなる領域に入っています。2026年9月募集分では現行方式が1.95%、旧方式の計算値は2.16%で、差は0.21ポイントです。財務省は2010年12月の資料の別紙①で、2つの方式で金利が逆転する基準金利の水準を図で示していました。制度の設計時点で想定されていた範囲の出来事だといえます。
なお、過去に引き算方式で発行された銘柄については、算式をさかのぼって見直すことはしないと財務省は明記しています。既発債は発行時の方式のままです。また、金利の下限0.05%は変更前の比較表にも記載されており、2011年の算式変更で新しく設けられたものではありません。

100万円に置き換える|利率の差は利子額でいくらか
パーセントのままだと差が実感しにくいので、額面100万円を1年間持ち続けたと仮定して利子額に置き換えてみます。計算の単位としての仮定です。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
額面100万円に年1.95%を掛けると、税引前の利子は1万9,500円になります。財務省が公表している税引後の利率1.5538575%を使うと1万5,538円です。国債の利子は受取時に20.315%分の税金が差し引かれるため、税引前と税引後で3,962円の差が出ます。
同じ計算を固定5年の年2.24%で行うと税引前2万2,400円、税引後1万7,849円です。下限の年0.05%では税引前500円、税引後398円になります。変動10年は半年ごとに適用利率が見直されるため、この金額は初回の適用利率が1年間続くと仮定した単純計算です。固定5年と固定3年は満期まで利率が変わりません。
発行額の推移|どのタイプがどれだけ発行されたか
利率とは別に、発行額の推移も公表されています。年度ごとにタイプ別の積み上げで見ると、売れ筋の入れ替わりが読み取れます。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
財務省の集計によれば、2025年度(令和7年度)の発行額は6兆1,526億円でした。前年度の4兆4,938億円から36.9%の増加です。これを上回るのは2004年度・2005年度・2006年度の3つの年度だけで、2006年度以来19年ぶりの高い水準にあたります。
タイプ別の内訳は固定5年が3兆196億円、変動10年が2兆938億円、固定3年が1兆392億円です。月次で見ると、2025年3月募集分(2025年4月発行分)から18か月続けて固定5年の発行額が変動10年を上回っています。それ以前は変動10年が各月の最大でした。
制度の初期にあたる2004年度から2006年度は、いずれも7兆円前後の発行額です。当時は変動10年と固定5年の2タイプだけで、固定3年はまだ始まっていません。上下の段は同じ期間の推移を並べたもので、発行額と利率の関係を示すものではありません。
商品性と制度の経緯|3タイプの違いを表と年表で確認する
最後に、3タイプの商品性を表にまとめ、制度がどう変わってきたかを年表で並べます。数字の背景にある設計の違いがつかめます。
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。
3タイプは満期と算式が異なる一方で、下限の年0.05%、中途換金禁止期間が発行から1年、中途換金調整額が直前2回分の各利子(税引前)相当額に0.79685を掛けた金額という点は共通しています。最低額面金額はいずれも1万円です。
中途換金のルールは最初から同じだったわけではありません。固定5年だけは中途換金禁止期間が2年、調整額が利払4回分でしたが、2012年4月に他のタイプと同じ内容に統一されました。発行の頻度も変わっており、変動10年と固定5年は2014年1月募集分から毎月発行になっています。
2026年12月募集分(2027年1月発行分)からは、商品名が「個人向け国債プラス」に変わる予定です。販売対象が個人のみから個人及び一部の法人等へ広がることに伴う変更で、財務省はQ&Aのなかで基本的な商品性に変更はないと説明しています。2026年11月募集分までの個人向け国債を法人等が購入することはできないとも記載されています。
楓のまとめ|同じ商品でも、募集の月で数字は39倍まで動く
ここまでの図を並べ直すと、個人向け国債の利率は「商品の性格」と「募集した月の金利環境」の掛け合わせで決まっていることが見えてきます。3つの観察事実に整理します。
個人向け国債の金利は、募集のたびに1つの数字として発表されるため、単月で見るかぎりは動きの小さい商品に見えます。しかし23年分を1本の線にすると、下限の年0.05%から2026年9月募集分の年1.95%まで、幅の大きい推移を描いてきたことがわかります。
3つを重ねて読むと、個人向け国債の利率は、商品ごとに決められた算式と、その月の基準金利という2つの要素だけで決まっていることが確認できます。同じ商品でも、募集の月が違えば数字は39.0倍の幅で変わります。「個人向け国債の金利はどこまで上がったか」という問いへの答えは、どのタイプの、どの月の募集分を見ているかで変わる、という観察事実そのものに表れています。
よくある質問(FAQ)
記事を読んだあとに迷いやすい点を3つ選びました。いずれも財務省が公表している内容にもとづいて整理しています。
Q1. 変動10年の利率は、購入したあとも変わるのですか?
変動10年は半年ごとに適用利率が見直される変動金利型です。財務省は、各利払期の適用利率を「基準金利×0.66」で算出すると説明しています。基準金利は、利子計算期間の開始日の前月までの最後に行われた10年固定利付国債の入札結果から計算されます。初回の利子については、募集期間開始日までの最後に行われた入札が使われます。一方、固定5年と固定3年は発行時に決まった利率が満期まで変わりません。
Q2. 記事の「募集月」と「発行月」は何が違うのですか?
個人向け国債は、募集期間に申し込みを受け付け、その翌月に発行されます。2026年9月募集分であれば、募集期間は2026年9月3日から9月30日まで、発行日は2026年10月15日です。利率は募集開始日の前営業日に公表されます。この記事の図と本文は、利率が決まって公表される月に合わせて募集月で統一しています。
Q3. 2011年に算式が変わる前の銘柄は、いまどう扱われているのですか?
財務省は、過去に引き算方式で発行した銘柄については、さかのぼって金利設定方法を見直すことはしないと明記しています。平成23年6月までに発行された変動10年は、いまも「基準金利−0.80%」で各利払期の適用利率が計算されています。変更後の「基準金利×0.66」が適用されるのは、平成23年7月発行分からの銘柄です。
🔍 この記事のファクトチェックについて
当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。