
記事内に広告があります。

年収の壁の仕組みをわかりやすく図解|106万・130万・178万円の違いと、就業調整する550万人【2026年】

年収の壁の仕組みをわかりやすく図解|106万・130万・178万円の違いと、就業調整する550万人【2026年】
スポンサーリンク
この記事の作り方:可視化pedia編集部が、日本政府(官公庁)・国際機関などの一次統計だけを用いて図解します。数値は原典と照合し、記事末尾のファクトチェックで出典と確度を示します。「楓」は当サイトのナビゲーターです。 編集方針・制作方法/可視化pedia編集部/運営者情報
楓
楓

「年収の壁」は1本ではなく、税と社会保険の基準がいくつも並んでいます。2026年の基準を年収の順に並べ、その手前で働き方を調整している人の数を、国の統計で見ていきます。

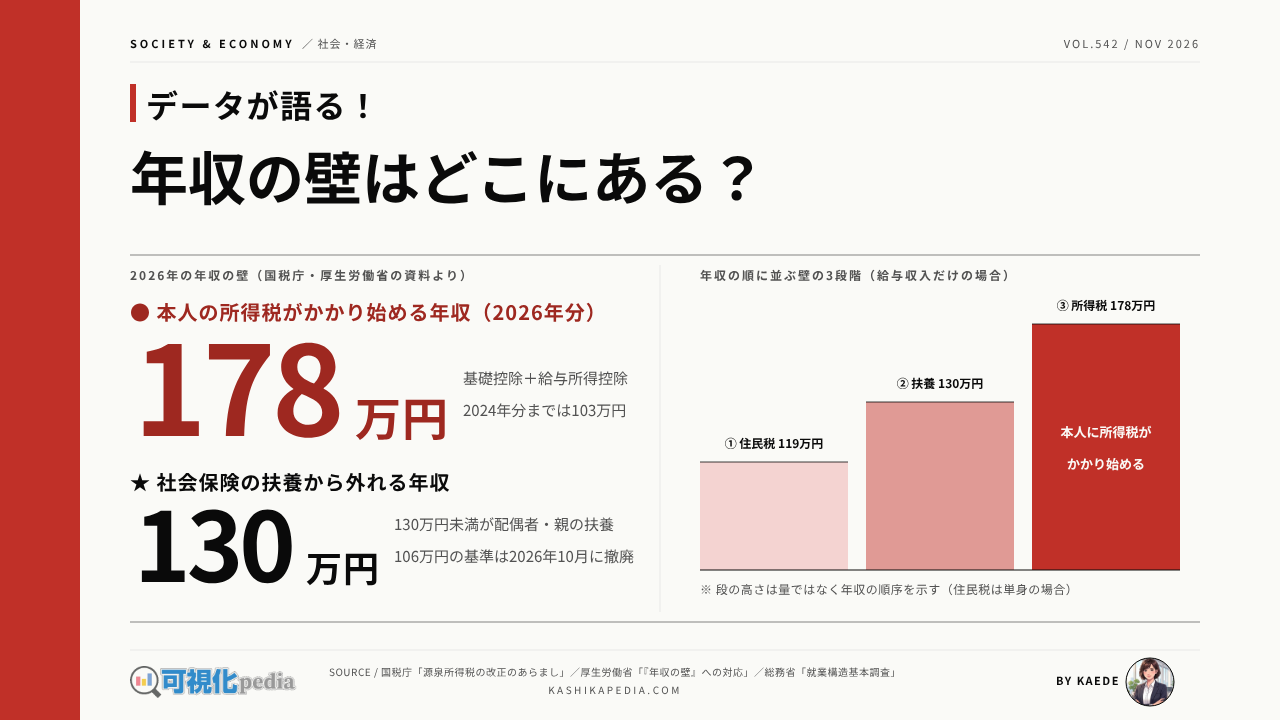
年収の壁は、税金や社会保険料がかかり始める、または家族の控除や扶養から外れる年収の基準の通称です。2026年の基準は、住民税の所得割が119万円、社会保険の扶養が130万円、本人の所得税が178万円からです(給与収入だけの場合)。社会保険の「106万円」の基準は2026年10月になくなり、51人以上の企業では週20時間以上働くと勤め先の保険に入ります。

総務省の就業構造基本調査によれば、収入を一定の金額以下に抑えるために働く時間や日数を調整している「就業調整」の人は、2022年に約550万人(549万7,400人)いました。年収130万円は、2026年度の最低賃金の全国平均1,177円で働くと年約1,105時間、週に約21時間です。本記事では、国税庁・厚生労働省・日本年金機構の制度資料と、総務省・厚生労働省・人事院の統計で、基準の位置と就業調整の分布を図解で整理します。

EVIDENCE / 可視化pediaの結論

「年収の壁」は、2026年の今、どこにあるのか。

住民税は119万円、社会保険の扶養は130万円、本人の所得税は178万円から。106万円の基準は2026年10月になくなった。

  1. 01 住民税 119万円 所得割がかかり始める(単身・2026年の収入)
  2. 02 扶養 130万円 配偶者・親の健康保険と年金の扶養から外れる
  3. 03 配偶者の控除 169万円 配偶者特別控除が満額(38万円)の上限
  4. 04 所得税 178万円 基礎控除104万円+給与所得控除74万円

SOURCE

国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」、厚生労働省「『年収の壁』への対応」、日本年金機構、総務省「令和4年就業構造基本調査」をもとに編集部集計

※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

楓の整理
この記事の要点

◆ 年収の壁は、税と社会保険の基準額の通称です。2026年は住民税の所得割が119万円、社会保険の扶養が130万円、配偶者特別控除の満額が169万円まで、本人の所得税が178万円からです(給与収入だけの場合)。
◆ 社会保険の106万円(月額8.8万円)の基準は2026年10月になくなり、51人以上の企業では週20時間以上で勤め先の健康保険・厚生年金に入ります。
◆ 就業調整をしている人は2022年に549万7,400人(23.7%)。配偶者のいる女性では、年収100〜149万円の55.3%が調整し、150〜199万円では7.1%です。

出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」、厚生労働省「『年収の壁』への対応」、日本年金機構、総務省「令和4年就業構造基本調査」(e-Stat 表 0004008205)。割合と時間の換算は編集部の試算です。

掲載情報は執筆時点のものです。数値・制度・サービス内容は変更される場合があるため、最新情報は各公式サイトでご確認ください。

スポンサーリンク

年収の壁はどこにあるか|2026年の基準を年収の順に並べる

楓
楓

税と社会保険の基準を、1本の年収の軸に並べました。赤い点は本人に税や保険料がかかる基準、黒い点は家族の控除や扶養から外れる基準、灰色の点は企業の配偶者手当の例です。

年収の壁はどこにあるか|2026年の基準(給与収入) 給与収入だけの場合。所得税は2026年分(年末調整で反映)、住民税は2026年の収入にかかる分 本人に税・保険料がかかる 家族の控除・扶養から外れる 企業の配偶者手当 2026年10月 賃金要件撤廃 社会保険の加入 本人・2026年9月まで 106万円(賃金要件) 住民税(所得割) 本人・単身 119万円 社会保険の扶養 配偶者・親の扶養 130万円 配偶者控除・扶養控除 家族の所得税 136万円 社会保険の扶養 19〜22歳の子 150万円 配偶者特別控除 満額(38万円)まで 169万円 所得税 本人 178万円 配偶者特別控除 なくなる 207万円 配偶者手当 企業ごとの基準の例 103万円 130万円 150万円 100万円 120万円 140万円 160万円 180万円 200万円 130万円は扶養の基準
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」、柏市「令和8年度以降、個人住民税がかからないかた」、厚生労働省「『年収の壁』への対応」「短時間労働者の社会保険の加入拡大のポイント」、日本年金機構、人事院「令和6年職種別民間給与実態調査」。給与収入だけの場合
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

年収の壁は、1つの制度の金額ではありません。厚生労働省は、扶養から外れて社会保険料の負担が生じる年収(年収換算で約106万円や130万円)を「いわゆる年収の壁」と説明しています。税の基準と社会保険の基準は別々の制度で決まり、本人にかかるものと家族の控除・扶養に関わるものがあります。

年収の順に並べると、住民税の所得割が119万円、配偶者・親の社会保険の扶養が130万円、配偶者控除・扶養控除の対象が136万円、19〜22歳の子の社会保険の扶養が150万円、配偶者特別控除の満額が169万円まで、本人の所得税が178万円からです。178万円は、2026年度の最低賃金の全国平均1,177円なら週に約29時間働く年収です。

基準によって、年収の数え方が違います。所得税はその年の1月から12月までの収入で決まり、社会保険の扶養はこれから1年間に見込まれる収入で判定します(国税庁・日本年金機構)。2026年分の所得税の改正は、11月までの毎月の源泉徴収には反映されず、12月の年末調整でまとめて精算されます。

2026年の年収の壁の一覧(給与収入だけの場合)

年収何が起きるか誰に
週20時間51人以上の企業で、勤め先の健康保険・厚生年金に加入する(学生を除く)。年収の基準はない本人
119万円住民税の所得割がかかり始める(単身・2026年の収入)本人
130万円配偶者・親の健康保険・厚生年金の扶養から外れる(130万円未満が扶養。60歳以上・障害者は180万円未満)家族
136万円配偶者控除・扶養控除の対象から外れる(配偶者は配偶者特別控除に移る)家族
150万円19〜22歳の子が親の健康保険の扶養から外れる(150万円未満が扶養)家族
159万円19〜22歳の子の特定親族特別控除(親の控除)が満額(63万円)の上限家族
169万円配偶者特別控除が満額(38万円)の上限家族
178万円本人の所得税がかかり始める本人
197万円
207万円
特定親族特別控除がなくなる
配偶者特別控除がなくなる
家族
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」、柏市「令和8年度以降、個人住民税がかからないかた」、厚生労働省「『年収の壁』への対応」「短時間労働者の社会保険の加入拡大のポイント」、日本年金機構。給与収入だけの場合。配偶者特別控除は、配偶者が給与を受ける人の合計所得が900万円以下の場合。色の付いた行は本人に税・保険料がかかる基準
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

住民税の所得割は、前の年の収入にかかります。柏市の案内によれば、単身で所得割がかからない給与収入は、2025年の収入にかかる2026年度分が110万円、2026年の収入にかかる2027年度分が119万円です。均等割の基準は市区町村で違います。計算の流れは、住民税の非課税の基準と計算の仕組みで図解しています。

スポンサーリンク

106万円の壁はなくなった|週20時間で入る社会保険

楓
楓

2026年10月の前と後で、勤め先の健康保険と厚生年金に入る条件を表で比べます。変わったのは賃金の要件だけです。

勤め先の健康保険・厚生年金に入る短時間労働者の要件

要件2026年9月まで2026年10月から
賃金月額8.8万円以上
(年収約106万円)
なし
労働時間週20時間以上週20時間以上
企業規模51人以上51人以上
(2027年10月から36人以上)
学生対象外対象外
出典:厚生労働省「短時間労働者の社会保険(健康保険・厚生年金保険)の加入拡大のポイント」(令和8年1月)、日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」(2026年10月1日更新)。企業規模は厚生年金の被保険者数。最低賃金の減額特例を受ける人は、月額8.8万円未満なら申出による任意の加入
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

パートなどの短時間労働者が勤め先の健康保険・厚生年金に入る要件のうち、所定内賃金が月額8.8万円以上(年収約106万円)という賃金要件は、2026年10月に撤廃されました(厚生労働省)。51人以上の企業で週20時間以上働く人は、学生を除き、年収にかかわらず加入の対象です(日本年金機構)。

厚生労働省は撤廃の理由として、全ての都道府県で2025年度の最低賃金が時給1,016円を超え、週20時間働けば月額賃金が8.8万円以上になることを挙げています。2026年度の最低賃金の全国平均1,177円で週20時間、52週働くと、年に約122万円です。

企業規模の要件は段階的に広がることが決まっていて、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上、2035年10月から10人以下の企業も対象になります(厚生労働省)。

一方、配偶者や親の扶養にとどまれる130万円未満の基準は残っています。2026年4月からは、労働条件通知書などの契約内容から見込む年収が130万円未満なら、原則として扶養と認められます(日本年金機構)。人手不足などで一時的に130万円以上になっても、事業主の証明があれば原則として連続2回まで扶養にとどまれます。会社員の配偶者が入る第3号被保険者の位置づけは、公的年金の仕組みと保険料の流れで整理しています。

スポンサーリンク

103万円の壁はどうなったか|2024年の103万円から2026年の178万円へ

楓
楓

所得税がかかり始める年収を、基礎控除と給与所得控除に分けて年ごとに積み上げました。右の黒い棒は、扶養控除などの対象になる家族の年収の上限です。

所得税がかかり始める年収|103万円から178万円へ 給与収入だけの場合。2026年分は2026・2027年分の特例(基礎控除42万円・給与所得控除5万円)を含む 基礎控除 給与所得控除(最低額) 扶養控除などの対象になる家族の年収の上限 0 50 100 150 200 万円 基礎控除 48万円 給与所得控除 55万円 103万円 103万円 2024年分まで 基礎控除 95万円 給与所得控除 65万円 160万円 123万円 2025年分 基礎控除 104万円 給与所得控除 74万円 178万円 136万円 2026年分 2年で+75万円
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」、国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」、財務省「ファイナンス」2026年4月号。給与収入だけの場合
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

本人の所得税がかかり始める年収は、基礎控除と給与所得控除の最低額の合計です。2024年分までは48万円と55万円で103万円、2025年分は95万円と65万円で160万円でした(国税庁)。2026年分は基礎控除104万円と給与所得控除74万円で178万円になり、2年で75万円上がりました。

2026年分の改正は、2026年3月31日に成立した法律によるものです(財務省)。基礎控除104万円のうち42万円と、給与所得控除74万円のうち5万円は、2026・2027年分の特例として上乗せされています(国税庁)。合計所得が336万円以下の人は、基礎控除が104万円です。

家族の側の基準も上がりました。配偶者控除・扶養控除の対象になる家族の年収の上限は、103万円から2025年分は123万円、2026年分は136万円です。19〜22歳の子は、年収159万円まで親の特定親族特別控除が満額の63万円で、197万円で控除がなくなります(国税庁)。社会保険の扶養は、19〜22歳の子が150万円未満です(日本年金機構)。

改正分の精算の流れや、勤め先に出す扶養の申告書については、年末調整の仕組みと2026年分の変更点で図解しています。

壁の手前で働き方を調整している人|549万7,400人と年収の段差

楓
楓

就業調整をしている人の割合を、年収の階級ごとに並べています。赤い棒が配偶者のいる女性、黒い棒が男女を合わせた総数です。

就業調整をしている人の割合|年収の階級別(2022年) 非正規の職員・従業員とフリーランス(本業)。年収は主な仕事からの年間収入 配偶者のいる女性 総数(男女計) 50万円未満 23.1% 18.2% 50〜99万円 55.0% 44.4% 100〜149万円 55.3% 38.2% 150万円の境目 150〜199万円 7.1% 7.2% 200〜249万円 4.1% 4.8% 250〜299万円 3.5% 5.2% 300〜399万円 2.5% 4.2% 400〜499万円 2.9% 5.5% 500万円以上 0.3% 2.1% 0% 10% 20% 30% 40% 50% 60% 150万円以上で7.1%
出典:総務省「令和4年就業構造基本調査」(e-Stat 表 0004008205)。非正規の職員・従業員とフリーランス(本業)。年収は主な仕事からの年間収入(2022年10月)。2022年当時の基準(所得税の103万円、社会保険の106万円と130万円、配偶者特別控除が満額になる150万円)は、いずれも150万円以下
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

総務省の就業構造基本調査(2022年10月)では、非正規の職員・従業員とフリーランス(本業)の2,320万4,000人のうち、549万7,400人(23.7%)が就業調整をしていました。調査の定義は「収入を一定の金額以下に抑えるために就業時間や日数を調整している」ことです。調整している人の81.8%が女性で、66.5%が配偶者のいる女性です。

雇用形態別では、パートの34.7%、アルバイトの29.4%が調整しています。年収(主な仕事からの年間収入)で見ると、調整している人の81.9%にあたる450万1,900人が、年収50〜149万円に集まっています。

配偶者のいる女性では、年収50〜99万円の55.0%、100〜149万円の55.3%が調整していて、150〜199万円になると7.1%に下がります。2022年当時の基準は、所得税の103万円、社会保険の106万円と130万円、配偶者特別控除が満額になる150万円で、いずれも150万円以下にありました(国税庁・首相官邸)。

調査の年収の区切りは50万円刻みで、103万円・106万円・130万円は同じ「100〜149万円」に入ります。この数字は2022年の調査で、2026年の基準の変更(所得税の178万円、106万円の撤廃)より前のものです。統計からは、基準より下の階級に調整している人が多いことは読み取れますが、個々の人が調整する理由はこの表からはわかりません。

何の壁を意識しているか|扶養の130万円が57.3%

楓
楓

就業調整をしている人に、その理由を聞いた結果です。複数回答なので、合計は100%を超えます。

就業調整をしている理由|配偶者のいる女性のパート 2021年・複数回答。就業調整をしている人(21.8%)を100とした割合 金額は調査票の文言(2021年当時の基準) 130万円を超えると配偶者の健康保険・厚生年金の扶養から外れる 57.3% 自分の所得税の非課税限度額(103万円)を超えると税金がかかる 49.6% 配偶者の配偶者控除がなくなり、配偶者特別控除が少なくなる 36.4% 一定の労働時間を超えると雇用保険・健康保険・厚生年金の保険料がかかる 21.4% 配偶者の会社の配偶者手当がもらえなくなる 15.4% 扶養の130万円が最多 0% 10% 20% 30% 40% 50% 60% 70%
出典:厚生労働省「令和3年パートタイム・有期雇用労働者総合実態調査」個人調査 表21(参考:パートタイム・配偶者がいる・女)。金額は調査票の文言で、2021年当時の基準
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

厚生労働省のパートタイム・有期雇用労働者総合実態調査(2021年)では、配偶者のいる女性のパートのうち21.8%が就業調整をしていました。理由で最も多いのは「130万円を超えると配偶者の健康保険・厚生年金の扶養から外れる」の57.3%です。

次いで、自分の所得税の非課税限度額(103万円)が49.6%、配偶者の配偶者控除・配偶者特別控除が36.4%、「一定の労働時間を超えると保険料がかかる」が21.4%、配偶者の会社の配偶者手当が15.4%でした。この調査は就業構造基本調査とは別の調査で、対象と調整の割合の定義が違います。

配偶者手当の収入による制限(2024年)

項目割合何を100とした割合
家族手当制度がある74.5%全事業所
配偶者に家族手当を支給する71.8%家族手当制度がある事業所
配偶者の収入で制限がある88.0%配偶者に支給する事業所
 制限額 103万円43.4%収入で制限がある事業所
 制限額 130万円34.4%収入で制限がある事業所
 制限額 150万円7.4%収入で制限がある事業所
 制限額 その他14.8%収入で制限がある事業所
出典:人事院「令和6年職種別民間給与実態調査」表12ア(企業規模50人以上の事業所・従業員数ウエイトを用いた割合)
※ 公式データをもとに、可視化pedia編集部が独自に集計・編集したものです。

配偶者手当は企業の制度で、基準は企業ごとに違います。人事院の調査(2024年)では、配偶者に家族手当を支給する事業所の88.0%が配偶者の収入で制限を設け、制限額は103万円が43.4%、130万円が34.4%、150万円が7.4%でした。厚生労働省は、配偶者手当の見直しの手順をまとめた資料を公表しています。

楓のまとめ|年収の壁を3つの観察で整理

楓
楓

ここまでの基準の位置、改正の流れ、就業調整の分布を並べると、年収の壁が3つの事実に整理できます。

年収の壁を、2026年の基準の位置、106万円の撤廃、所得税の基準の推移、就業調整をしている人の分布の順に見てきました。働き方の良し悪しではなく、国の制度資料と統計から読み取れる事実として整理します。

楓の観察整理
3つの観察事実

観察1. 2026年の基準は、住民税の所得割が119万円、社会保険の扶養が130万円、配偶者特別控除の満額が169万円まで、本人の所得税が178万円からです(給与収入だけの場合)。社会保険の106万円の基準は2026年10月になくなり、51人以上の企業では週20時間以上で加入します。

観察2. 本人の所得税がかかり始める年収は、2024年分までの103万円から2025年分は160万円、2026年分は178万円になり、2年で75万円上がりました。社会保険の扶養の130万円は変わっていません。

観察3. 就業調整をしている人は2022年に549万7,400人(23.7%)で、配偶者のいる女性では年収100〜149万円の55.3%が調整し、150〜199万円では7.1%でした。調整の理由で最も多いのは扶養の130万円(57.3%)です。

年収の壁は、税・社会保険・企業の手当の基準が別々に並んだもので、2026年は所得税と社会保険の基準が変わりました。ここで示した金額は給与収入だけの場合で、ほかの収入や家族の状況、勤め先の規模によって、どの基準が当てはまるかは人ごとに違います。

よくある質問(FAQ)

楓
楓

年収の壁について、よく聞かれる疑問を3つ取り上げます。どれも国の制度資料の範囲で答えます。

Q1. 106万円の壁はもうないのですか?

社会保険の賃金要件(月額8.8万円以上・年収約106万円)は、2026年10月に撤廃されました。51人以上の企業で週20時間以上働く人は、学生を除き、年収にかかわらず勤め先の健康保険・厚生年金に加入します(厚生労働省・日本年金機構)。企業規模の要件は、2027年10月から36人以上に広がります。

Q2. 103万円を超えると所得税がかかりますか?

2026年分は、給与収入だけなら178万円までは本人に所得税がかかりません(基礎控除104万円+給与所得控除74万円)。家族が配偶者控除・扶養控除を受けられる年収の上限は136万円です(国税庁)。11月までの毎月の源泉徴収は改正前のままで、12月の年末調整で精算されます。

Q3. 大学生のアルバイトは、いくらまで扶養に入れますか?

19歳以上23歳未満の子は、社会保険(親の健康保険)の扶養が年収150万円未満です(日本年金機構)。税では、親の特定親族特別控除が年収159万円まで満額の63万円で、それを超えると段階的に減り、197万円でなくなります(国税庁)。

🔍 この記事のファクトチェックについて

楓
楓

当サイトはファクトチェックを実施しています。このページのファクトチェックのエビデンスを以下に掲載します。
✦
この記事のファクトチェックについて
確認日:2026年11月

記事内の主要な数値・事実について、確認の度合いを4段階で示しています。

✅ 一次確認:公式発表・省庁・原典で直接確認 🔍 二次確認:報道など二次情報で確認 📊 筆者試算:一次データを基にした独自計算 ⚠ 要確認:状況により変わるもの
✅ 一次確認

2026年分:基礎控除104万円(合計所得132万円超336万円以下・62万円+特例42万円)、給与所得控除の最低額74万円(2026・2027年分)、扶養親族・同一生計配偶者の上限136万円、特定親族特別控除の満額159万円まで・197万円まで、配偶者特別控除の満額169万円まで・207万円まで、勤労学生163万円、12月の年末調整で精算

国税庁「源泉所得税の改正のあらまし(令和8年4月)」 →
✅ 一次確認

2026年分以後の所得税に適用・2026年11月までの源泉徴収事務は変更なし

国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」 →
✅ 一次確認

2025年分:基礎控除95万円(合計所得132万円以下)・給与所得控除の最低額65万円・扶養親族の所得要件58万円以下(2024年分までは基礎控除48万円・最低額55万円)

国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」 →
✅ 一次確認

2026年3月31日に所得税法等の一部を改正する法律が成立・課税最低限を178万円に引き上げ

財務省「ファイナンス」2026年4月号 →
✅ 一次確認

年収換算で約106万円や130万円がいわゆる「年収の壁」・賃金要件(月額8.8万円・年収約106万円)は2026年10月に撤廃・事業主の証明で原則連続2回まで扶養を継続・19〜22歳は150万円未満(出来事マーカー「2026年10月 賃金要件撤廃」の根拠)

厚生労働省「『年収の壁』への対応」 →
✅ 一次確認

加入の4要件・全都道府県で2025年度の最低賃金が時給1,016円を超えたことによる賃金要件の撤廃・企業規模 2027年10月36人以上、2029年10月21人以上、2032年10月11人以上、2035年10月10人以下

厚生労働省「短時間労働者の社会保険の加入拡大のポイント」 →
✅ 一次確認

短時間労働者の要件「週の所定労働時間が20時間以上かつ、学生ではない」・51人以上の企業等・2027年10月から36人以上(2026年10月1日更新)

日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」 →
✅ 一次確認

被扶養者の年間収入130万円未満(60歳以上または障害者は180万円未満)・19歳以上23歳未満は150万円未満

日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件」 →
✅ 一次確認

2026年4月1日以降、労働条件通知書などの労働契約の内容から見込む年間収入が130万円未満なら原則として被扶養者

日本年金機構「労働契約内容による年間収入での被扶養者の認定」 →
✅ 一次確認

単身の所得割非課税の給与収入 1,100,000円(2026年度)・1,190,000円(2027・2028年度)・均等割は級地で違う

柏市「令和8年度以降、個人住民税がかからないかた」 →
✅ 一次確認

2022年10月:就業調整をしている5,497,400人/非正規の職員・従業員とフリーランス(本業)23,204,000人、女4,499,400人、配偶者のいる女3,658,000人、パート3,597,600人/10,365,000人、アルバイト1,270,000人/4,313,600人、所得階級別の人数(確定値・e-Stat 更新 2026年9月11日)

総務省「令和4年就業構造基本調査」e-Stat 表 0004008205 →
✅ 一次確認

配偶者のいる女性のパート:就業調整をしている21.8%、理由(複数回答)130万円57.3%・103万円49.6%・配偶者控除36.4%・労働時間21.4%・配偶者手当15.4%(2021年)

厚生労働省「令和3年パートタイム・有期雇用労働者総合実態調査」表21 →
✅ 一次確認

家族手当制度がある74.5%・配偶者に支給71.8%・収入で制限88.0%・制限額103万円43.4%、130万円34.4%、150万円7.4%、その他14.8%(2024年・従業員数ウエイト)

人事院「令和6年職種別民間給与実態調査」表12ア →
✅ 一次確認

2024年までは配偶者特別控除が満額になる配偶者の給与収入が150万円(2022年当時の基準)

首相官邸「いわゆる『年収の壁』対策」 →
📊 筆者試算

5,497,400÷23,204,000=23.69%、女4,499,400÷5,497,400=81.85%、配偶者のいる女3,658,000÷5,497,400=66.54%、年収50〜149万円4,501,900÷5,497,400=81.89%、パート34.7%・アルバイト29.4%

e-Stat 表 0004008205 をもとに編集部試算 →
📊 筆者試算

配偶者のいる女性:50〜99万円 1,795,600÷3,266,200=55.0%、100〜149万円 1,507,100÷2,723,400=55.3%、150〜199万円 68,000÷956,900=7.1%(総数は44.4%・38.2%・7.2%)

e-Stat 表 0004008205 をもとに編集部試算 →
📊 筆者試算

130万円÷1,177円=1,105時間、÷52週=21.2時間。178万円÷1,177円÷52週=29.1時間。20時間×52週×1,177円=1,224,080円(2026年度の最低賃金の全国加重平均)

厚生労働省「令和8年度地域別最低賃金 全国一覧」をもとに編集部試算 →
📊 筆者試算

所得税がかかり始める年収:48+55=103万円、95+65=160万円、104+74=178万円、178−103=75万円

国税庁の資料をもとに編集部試算 →
⚠ 要確認

住民税の均等割がかからない基準は市区町村(生活保護の級地)で違います。扶養の認定の運用は加入している健康保険で確認してください。配偶者手当の基準は企業ごとの規定です。就業調整の数字は2026年の制度変更より前の調査です。

変更の可能性あり。厚生労働省「『年収の壁』への対応」 →

参照した公式情報源

国税庁「源泉所得税の改正のあらまし」 令和8年4月・基礎控除・給与所得控除・所得要件 厚生労働省「『年収の壁』への対応」 賃金要件の撤廃・扶養の認定・配偶者手当 厚生労働省「社会保険の加入拡大のポイント」 加入の4要件・企業規模の拡大の日程 日本年金機構「短時間労働者の適用の拡大」 2026年10月1日更新・加入の要件 日本年金機構「被扶養者の年間収入要件」 130万円未満・19歳以上23歳未満は150万円未満 総務省「令和4年就業構造基本調査」 就業調整の有無・所得階級別(e-Stat) 厚生労働省「パートタイム・有期雇用労働者総合実態調査」 令和3年・就業調整の理由 人事院「令和6年職種別民間給与実態調査」 家族手当と配偶者の収入制限
タイトルとURLをコピーしました